2026-09-16
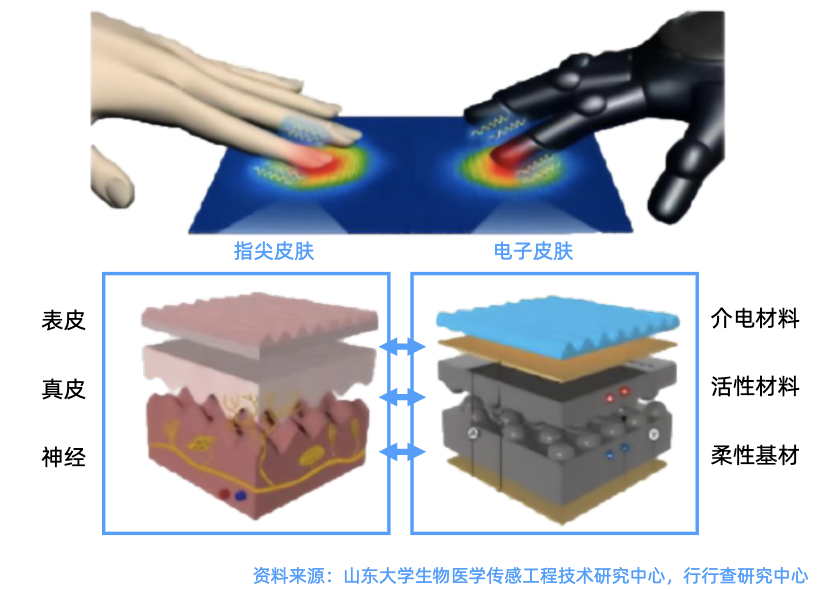
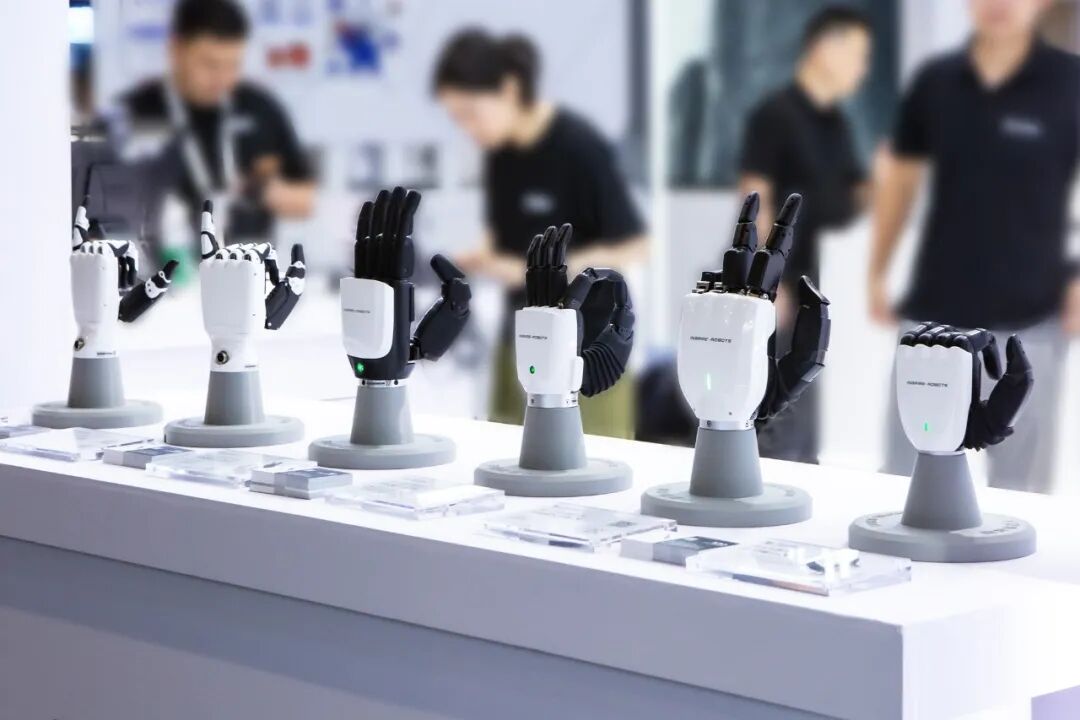
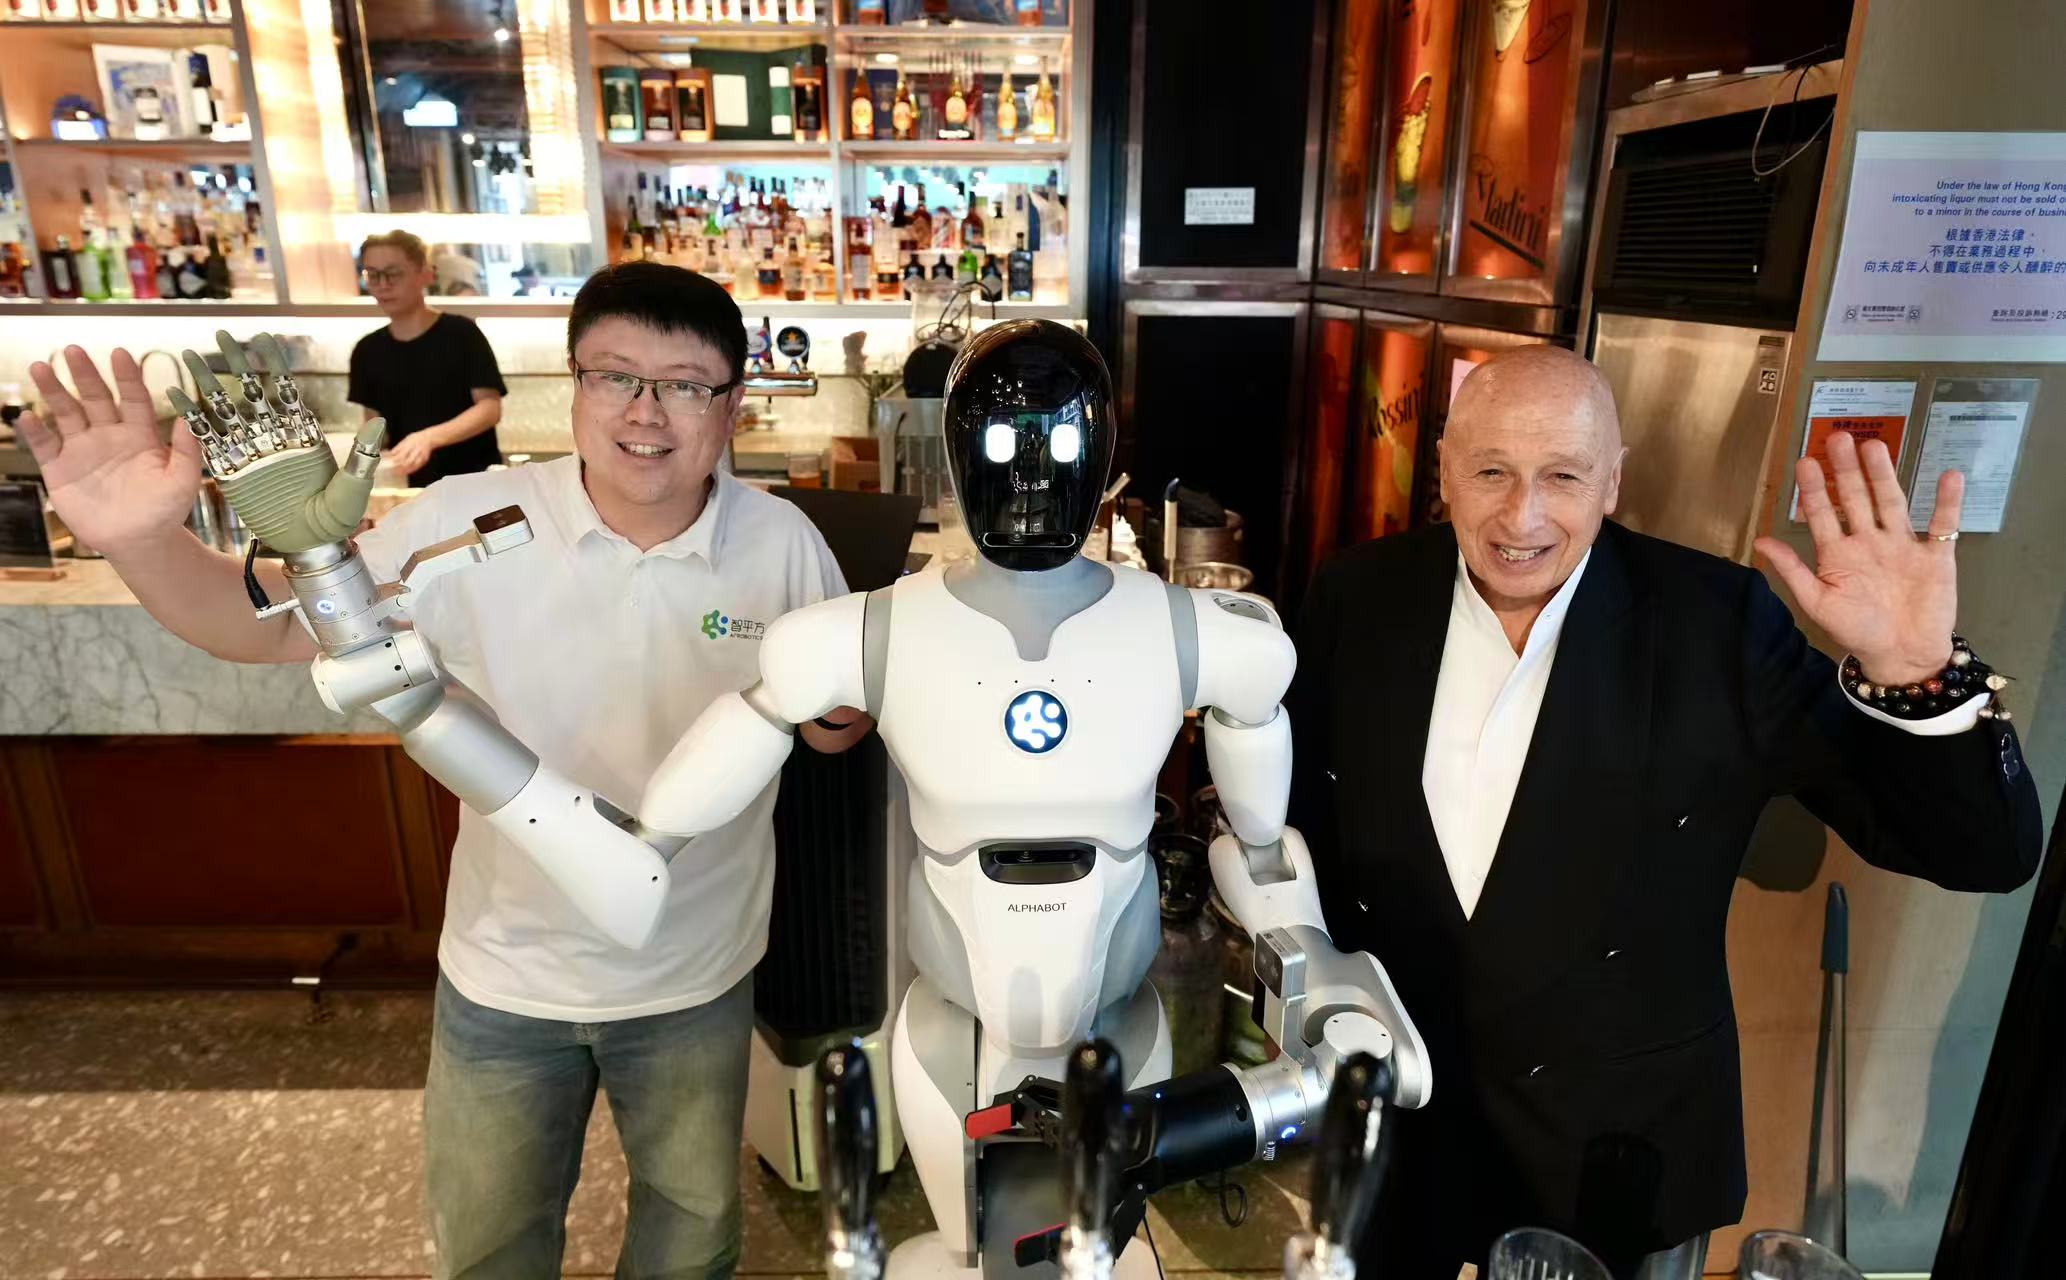
中游负责将上游材料组装集成为可交付的皮肤成品,批量交付于下游整机厂商与终端用户。目前,下游环节的人形机器人与灵巧手则是机器人皮肤的首要“用户”。 随着人形机器人与灵巧手规模化量产的带动,机器人皮肤整条产业链同步推进着这一赛道朝向百亿级市场的规模加速迈进。据行业预测,2030年国内人形机器人电子皮肤需求将达152.5万平方米、对应市场规模约274亿元。
产业链的分工已经清晰,接下来转向机器人皮肤环节爆发的一大突出表现——商业层面的批量订单签约。《智能新观察》据行业信息,不完全梳理出截至2026年9月16日机器人柔性皮肤材料相关订单: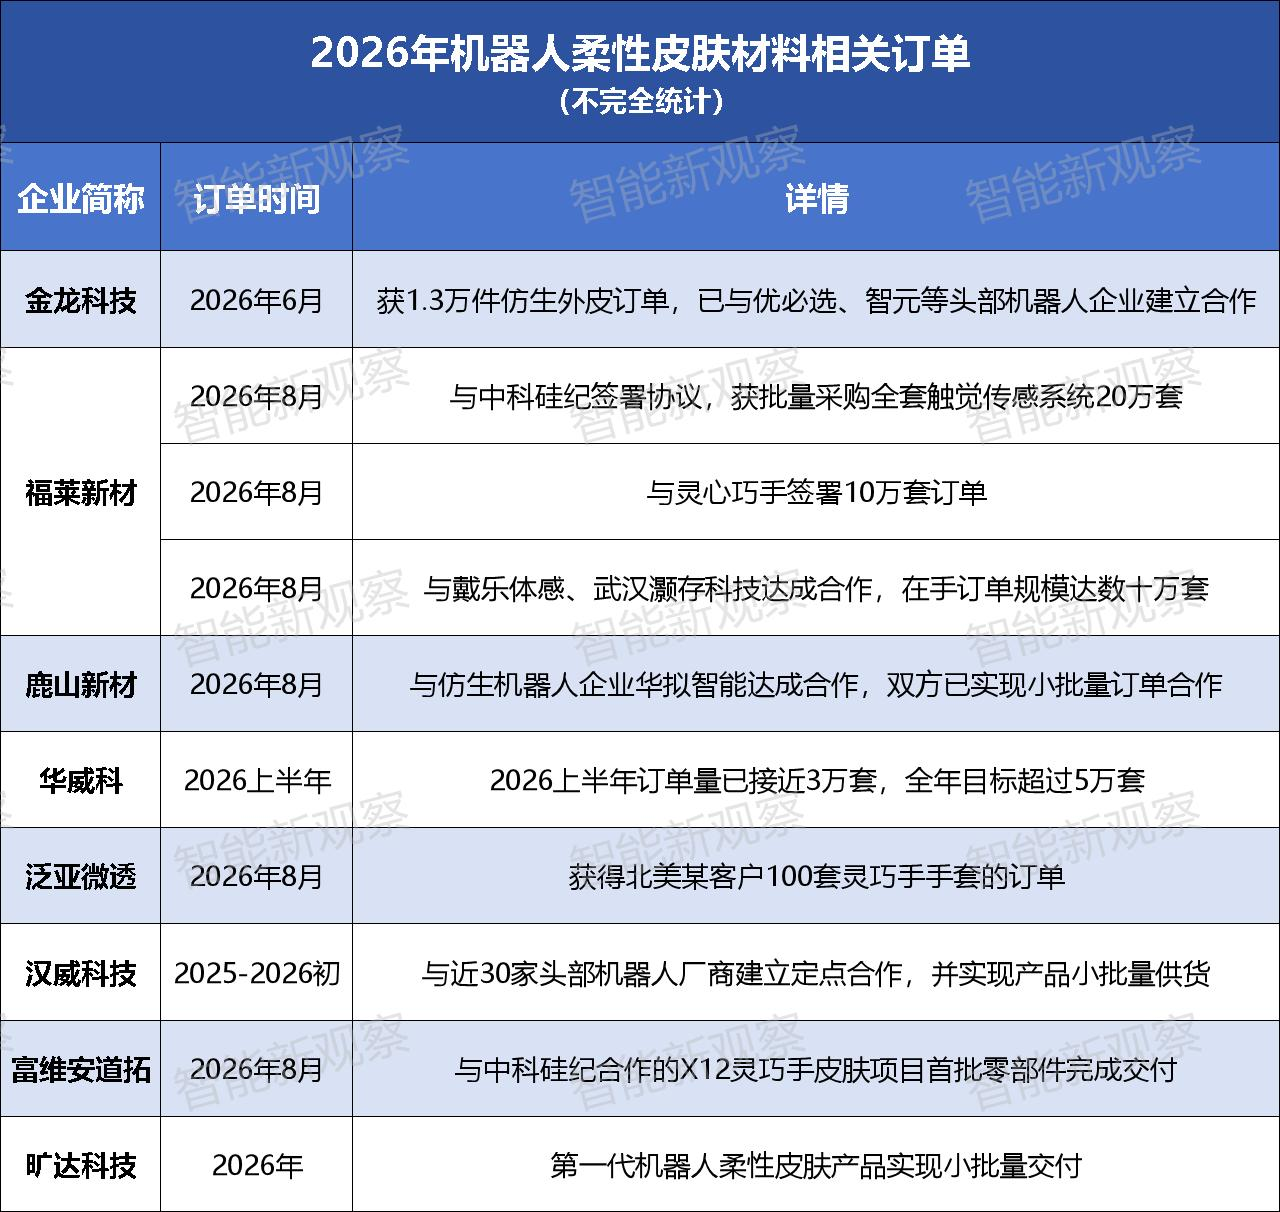 以上订单中,福莱新材、金龙科技与华威科最为突出。福莱新材与灵心巧手、中科硅纪分别签下10万套、20万套订单,大单采购;金龙科技在6月获得1.3万件仿生外皮订单;华威科上半年订单接近3万套,全年目标指向5万套。这三家企业万套级订单的出现,意味着一些企业已从技术验证跨入批量交付。
其余订单多为百套级、小批量或首批零部件交付。整体来看,这份订单图谱显示机器人皮肤赛道正处在“头部起量、长尾跟进”的早期放量阶段。
除订单外,一批企业已经在实际交付、客户拓展和产线投产上拿出了更具体的成绩。以下是根据公开信息,不完全梳理出机器人皮肤相关企业的商业化成果: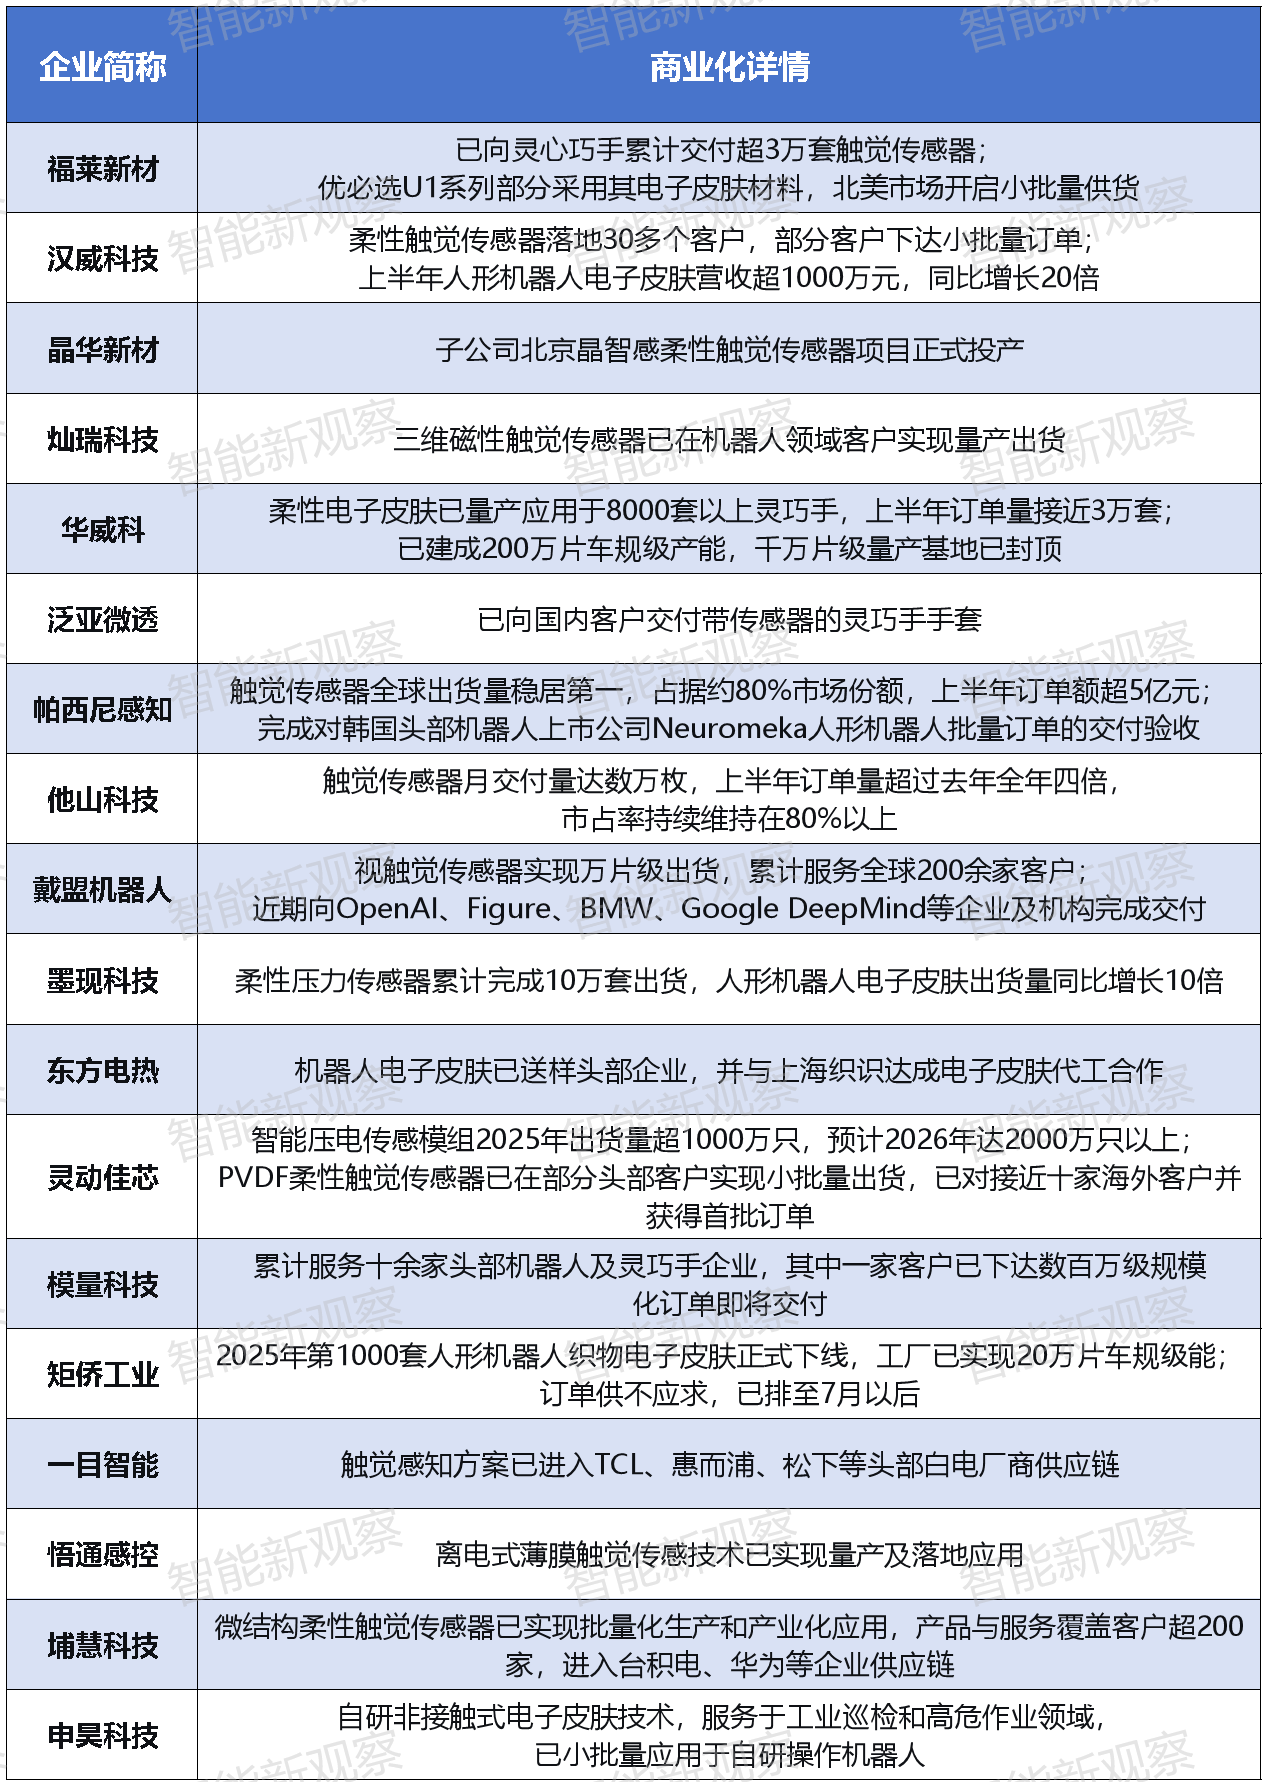 以上企业的量产交付已经迈向关键阶段。福莱新材以超3万套的实际交付确立了批量交付标杆,汉威科技以超1000万元的电子皮肤营收和20倍增速验证了收入端的爆发力,晶华新材、华威科的产线投产则将产能储备推进到百万片级。与此同时,帕西尼感知、他山科技、戴盟机器人、墨现科技等企业分别在多维触觉、视触觉、柔性压力传感等方向实现了数万枚至十万套级的出货,并进入海外头部企业与机构的供应链。
整体来看,机器人皮肤赛道正在从单点订单突破进入量产交付、营收验证、产能落地、场景外溢多线并行的加速阶段。
为摸清机器人皮肤赛道的商业转化节奏,《智能新观察》特梳理出已披露2026年上半年财报数据的上游、中游上市企业共19家(不完全统计)。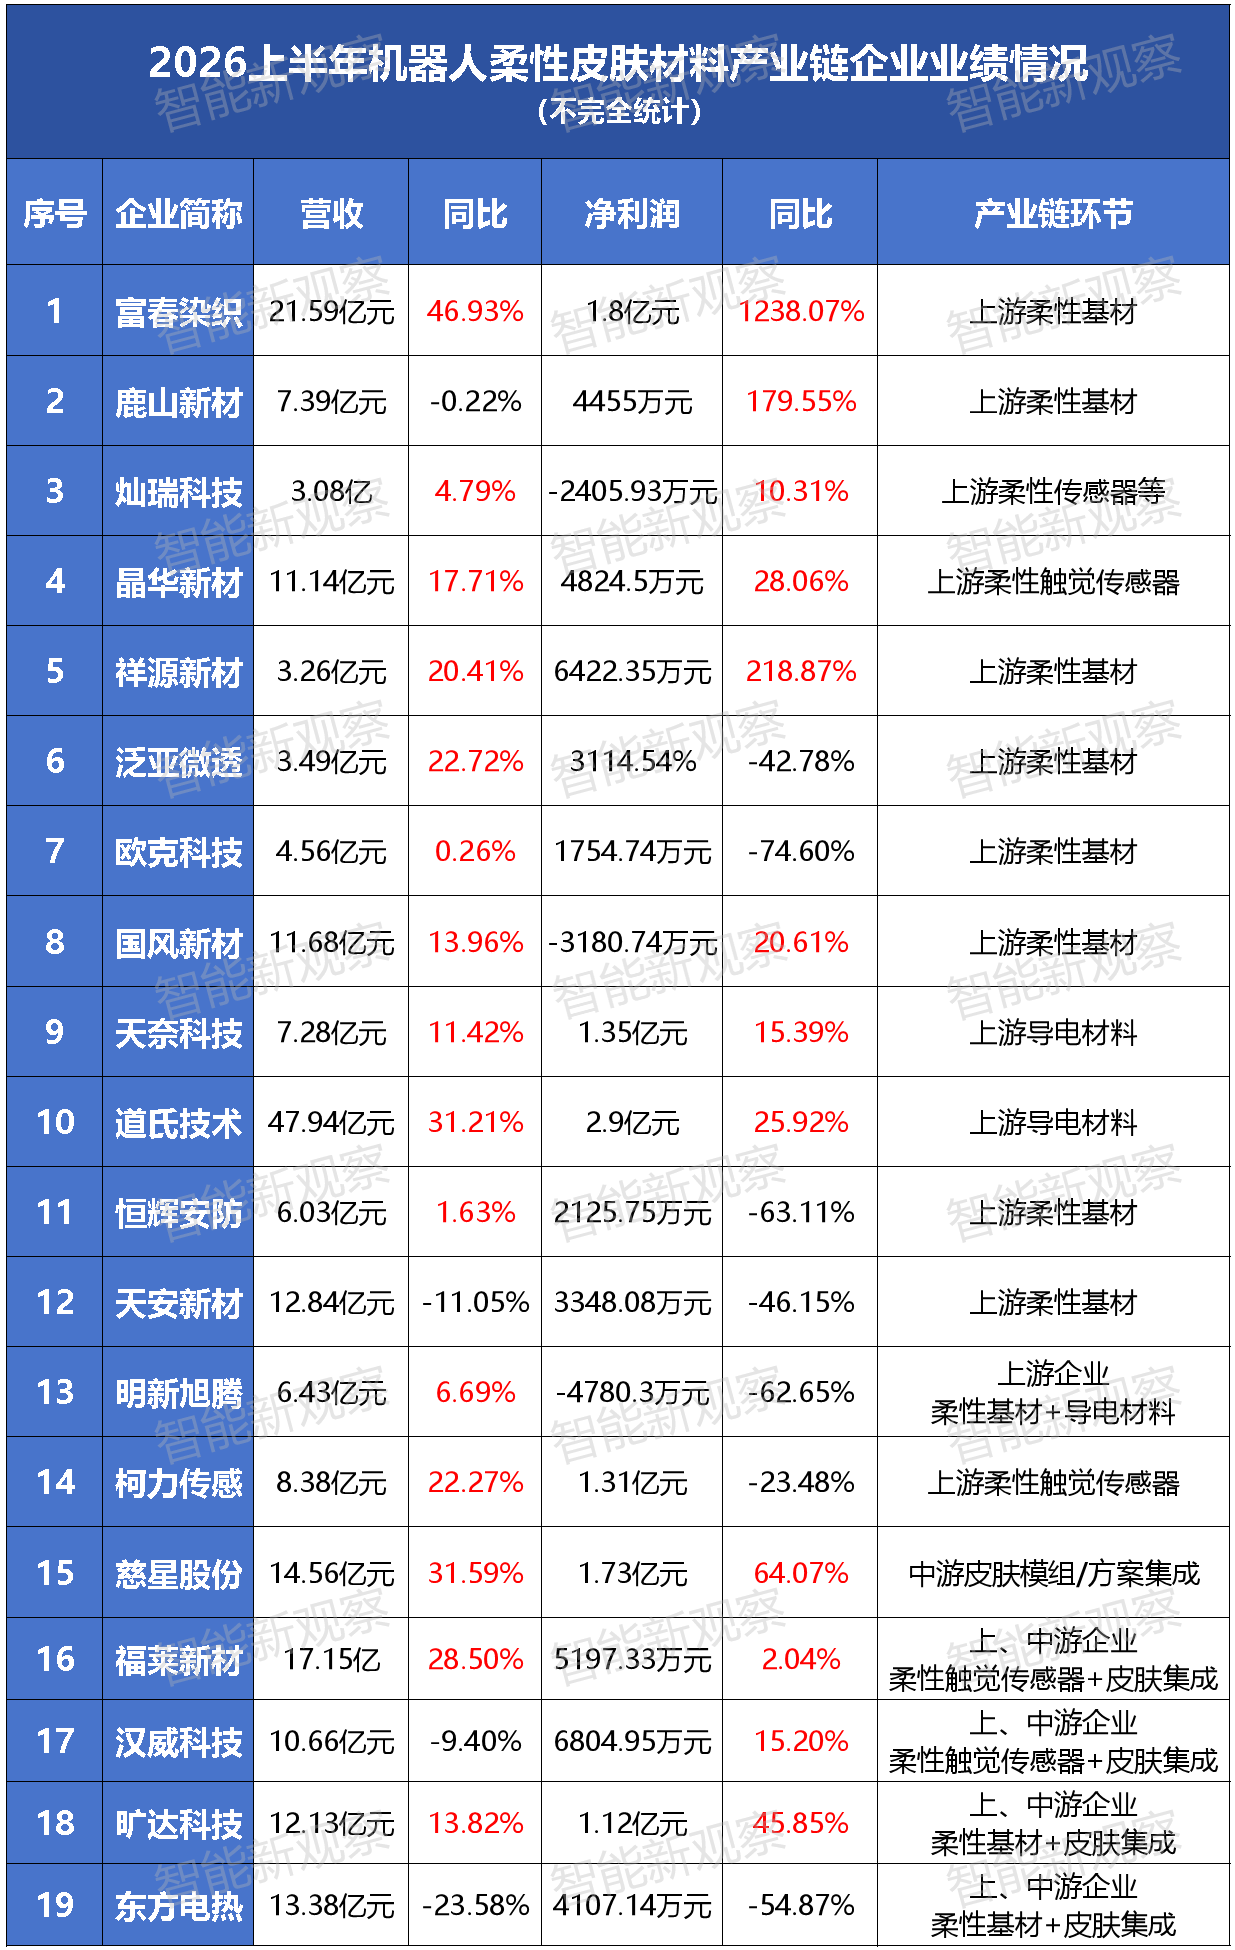 根据上表,15家(近八成)营收同比增长,12家(六成)净利润同比增长,10家实现营收净利润双增长。
其中,富春染织最为亮眼,这家从传统纺织向机器人PEEK新材料转型的企业不仅实现营收、净利润双增长,更以46.93%的营收增速与1238.07%的净利润增速居首。鹿山新材(179.55%)、祥源新材(218.87%)两家实现净利润高增长,慈星股份、福莱新材、旷达科技、灿瑞科技、晶华新材、国风新材、天奈科技、道氏技术、汉威科技9家净利润也呈现出不同程度的增长。 同时,鹿山新材、汉威科技两家属于营收下降、净利润增长状况。对于这一现象,我们深挖了这两家的机器人皮肤业务情况,发现正是机器人皮肤为财务数据贡献了增量。
鹿山新材已搭建专属机器人电子皮肤研发平台,完成核心工艺设备迭代升级,具备电子皮肤批量供货能力,订单初现。汉威科技的柔性触觉传感器已拿到多家机器人本体厂商的小批量订单,落地30多个客户,2026年上半年人形机器人电子皮肤订单营收超过1000万元,同比增长20倍。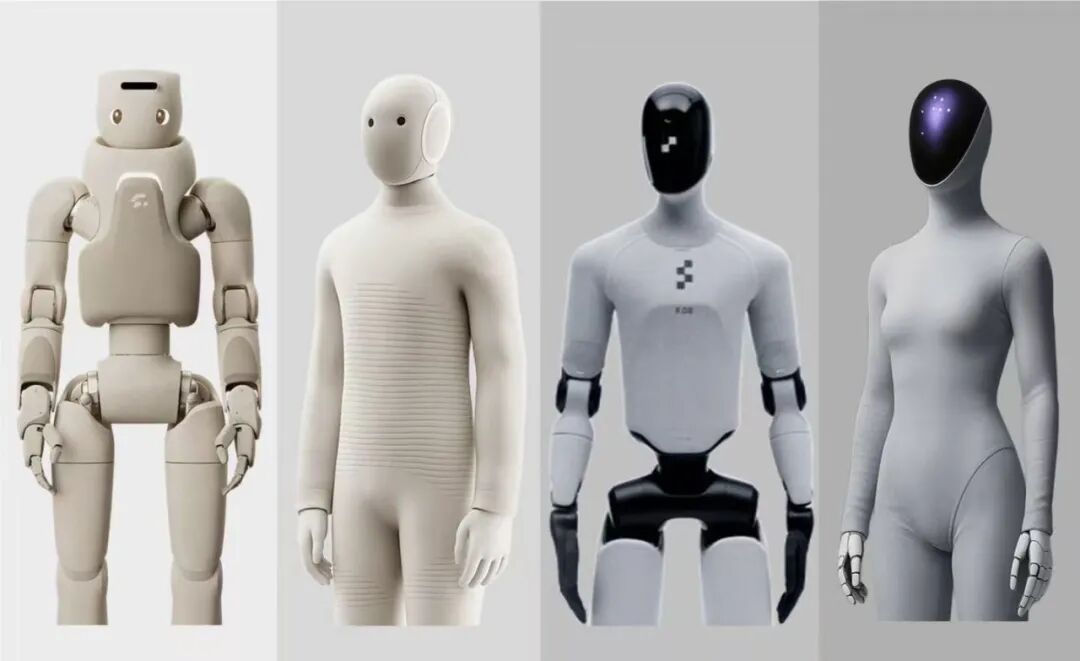 此外,泛亚微透(ePTFE膜及气凝胶等微观多孔材料)、欧克科技(生活用纸智能装备)、恒辉安防(手部安全防护用品及超高分子量聚乙烯纤维)、天安新材(高分子复合饰面材料及建筑陶瓷)、明新旭腾(汽车内饰新材料)、柯力传感(称重传感器及工业物联网系统)、东方电热(电加热元件及热管理系统)这7家净利润下滑的企业,机器人皮肤均非主营业务,对当期业绩影响较小,传统主业的表现仍在很大程度上决定财报面貌。
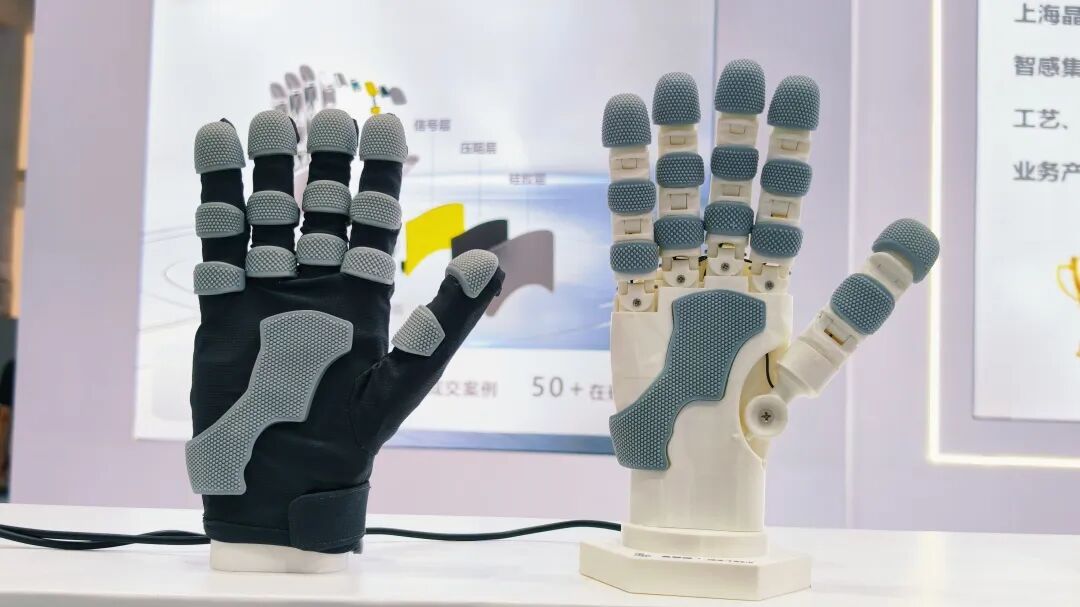 布局虽在早期,但其落子可见。泛亚微透已向国内客户交付带传感器的灵巧手手套,并获北美客户100套灵巧手手套订单;恒辉安防的柔性织物防护件已形成小批量销售,基础集成型传感封装定制手套也有少量商品化订单落地;东方电热的机器人皮肤已送样头部企业,电子皮肤产线搭建完成并进入量产初期。这些阶段性商业化成果表明,即便非主营企业,也在为后续放量积蓄筹码。
通过以上梳理,一些企业已获得规模化订单;机器人皮肤技术企业的商业化,正在从量产、交付等环节形成规模效应,加速前进;上市企业的财务数据虽有分化,但六成企业实现净利润增长;跨界布局企业也在灵巧手手套、柔性防护件、电子皮肤送样等方向拿到了早期阶段性成果。
种种信号预示着机器人皮肤赛道现状正处于“订单、市场、量产、交付放量”的爆发前夜。随着人形机器人量产推进与触觉感知需求从灵巧手向躯干、四肢延伸,这一百亿级市场的兑现节奏将更加迅速。