2026-09-04
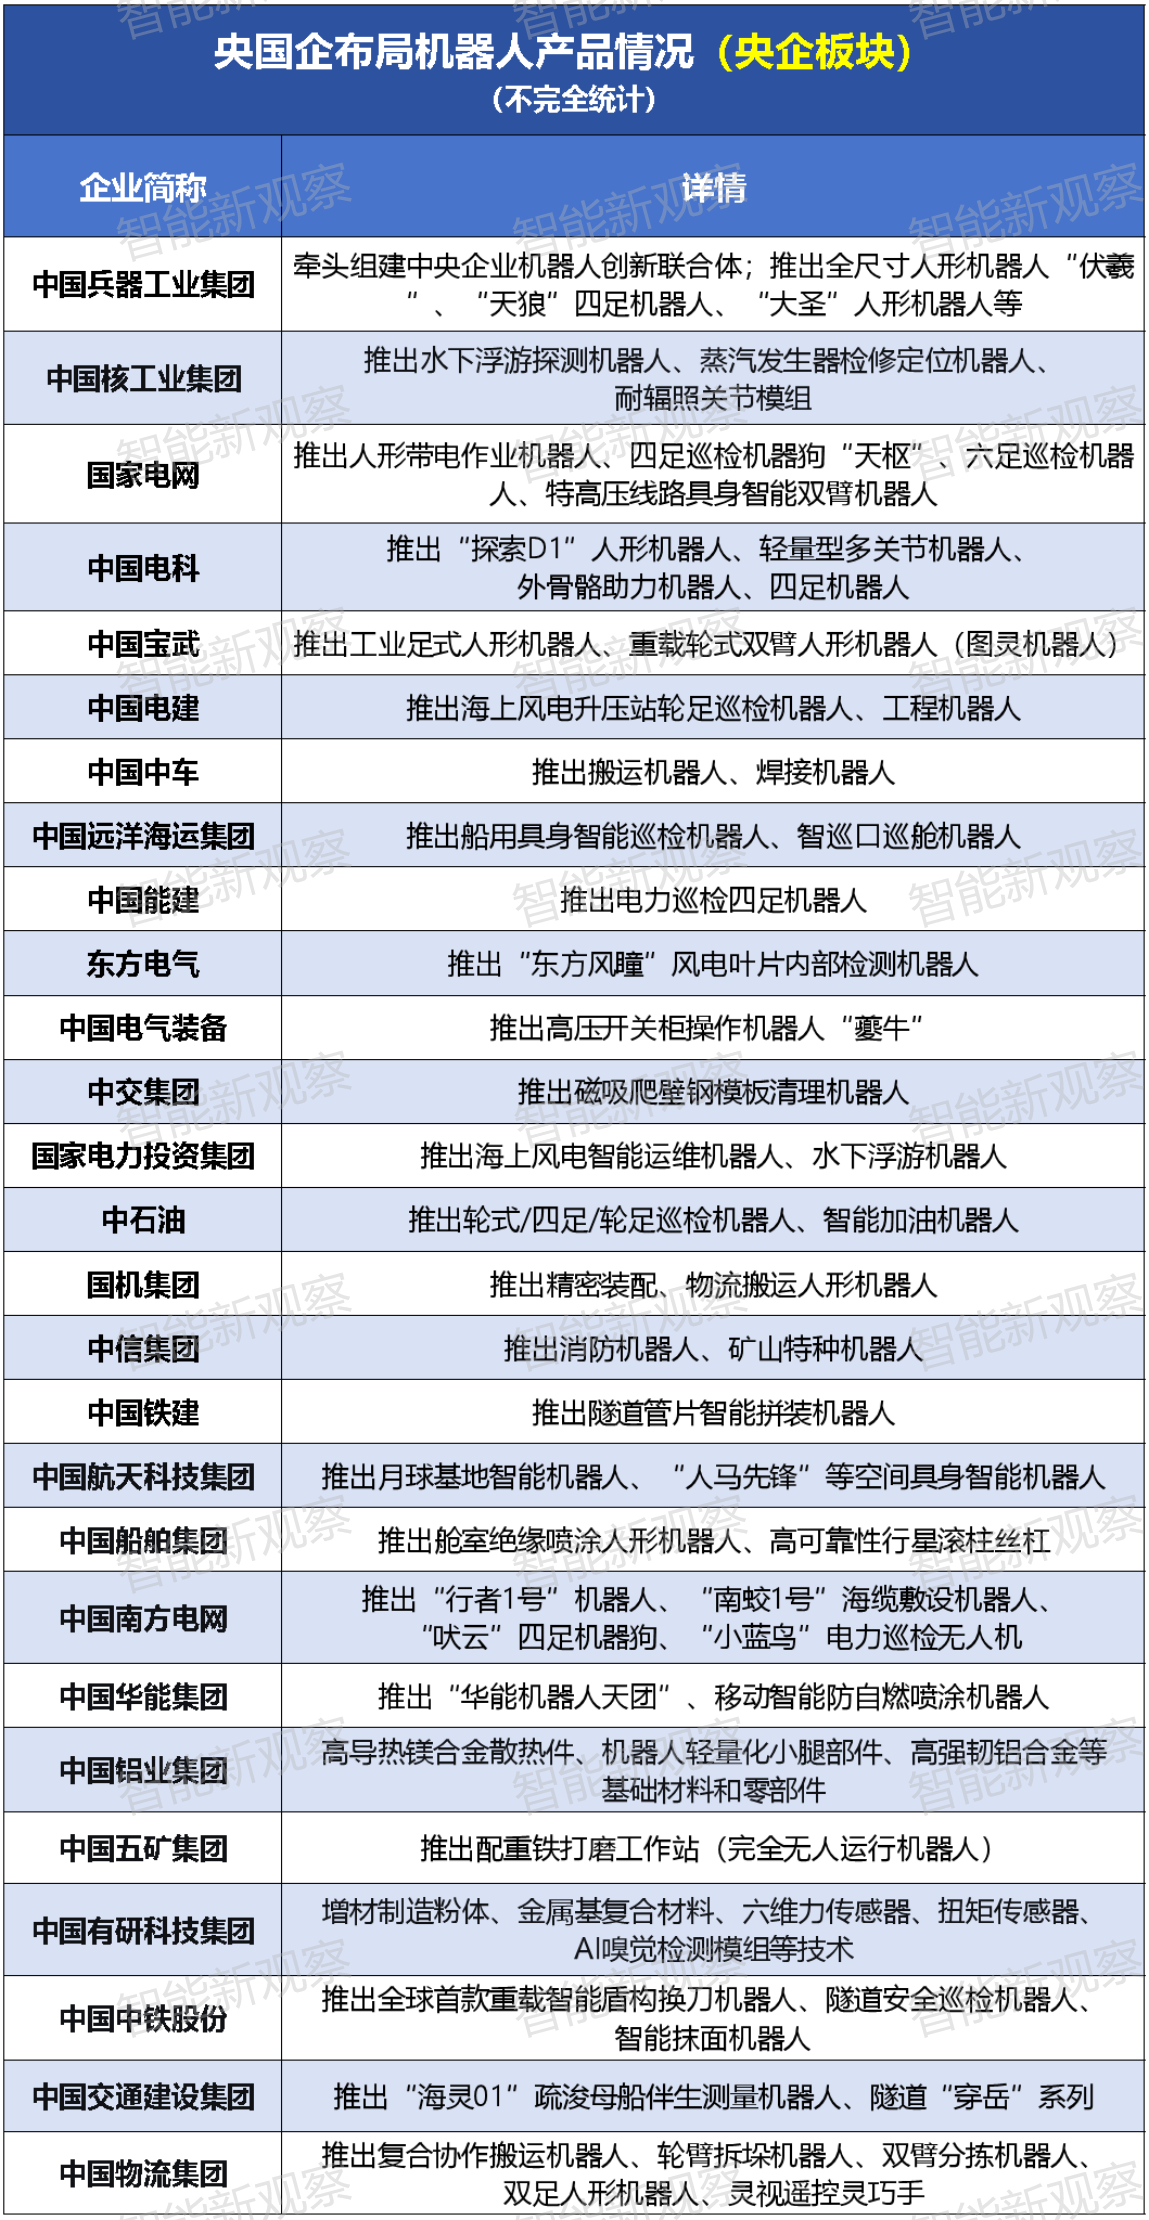
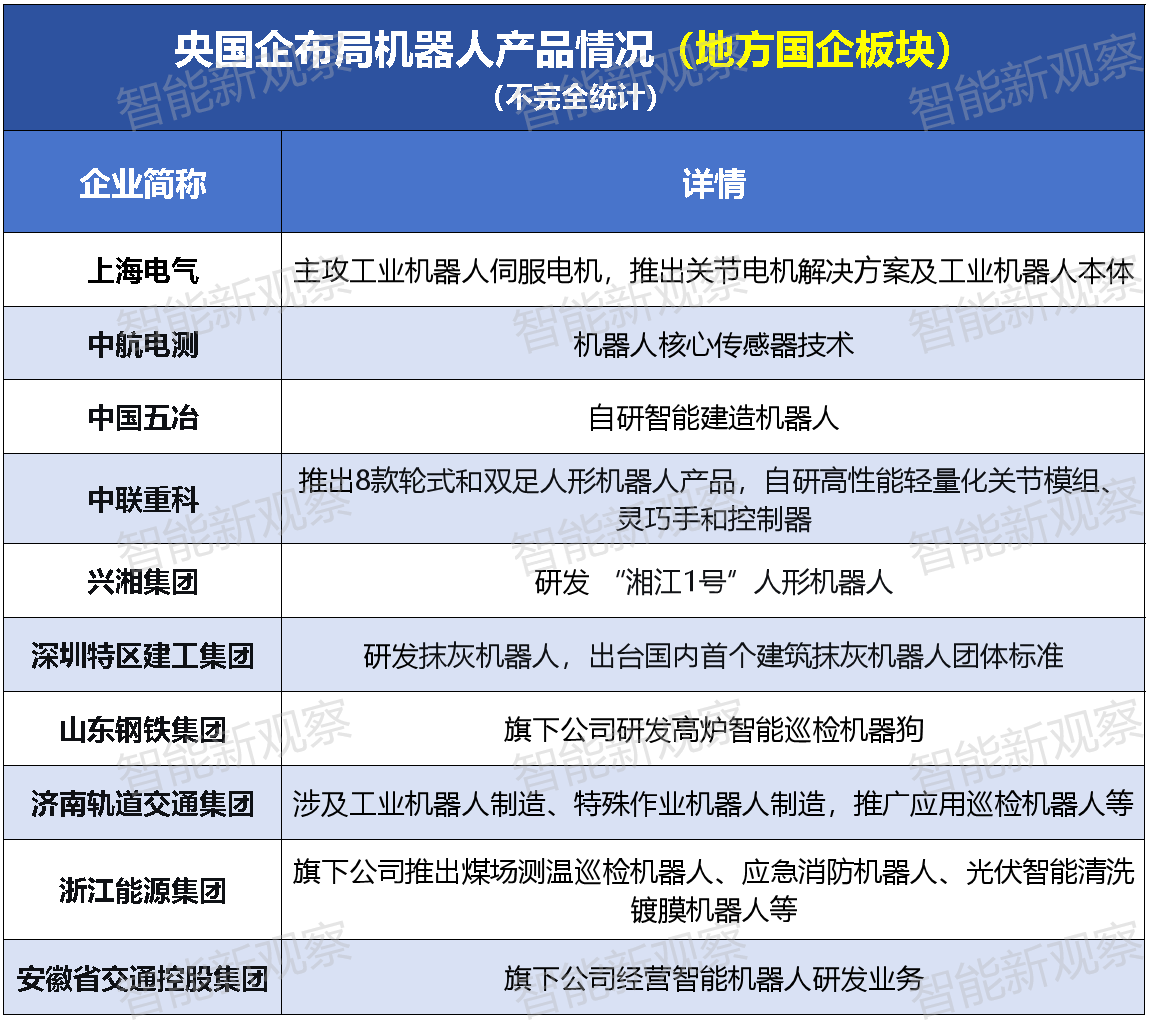
经不完全统计,目前已有37家央企、国企推出机器人产品。它们覆盖了能源电力、核工业、航空航天、装备制造、交通运输、建筑建材、物流、重工业、矿业、水下作业、铁路交通等十余种行业门类。各家产品方向与自身主营业务高度吻合,行业属性明显。
除央国企外,机器人赛道此前还吸引了大量科技巨头、汽车、消费电子企业、家电等领域企业的跨界布局,折射出机器人赛道的火热程度。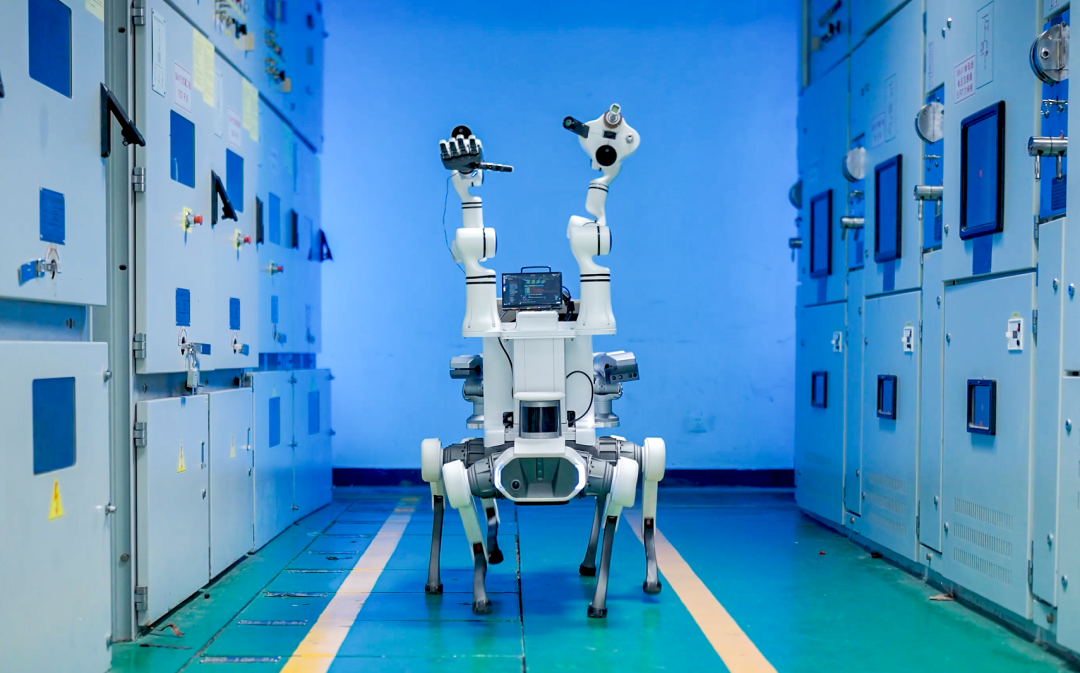 而对于赛道欣欣向荣的景象,发改委在近日却提出警示。8月28日,国家发展改革委新闻发言人李超在例行发布会上针对机器人行业现状进行表态,强调要因地制宜,结合自身资源禀赋找准定位,不能盲目跟风、一哄而上。一句话点出了蜂拥而至的入局潮背后,甚至有些“乱象”的发展态势。
值得一提的是,央国企集体加入机器人赛道并非非理性的追捧,而是一场基于自身产业积累、围绕真实需求展开的理性布局,其逻辑与发改委所强调重点不谋而合。 其一,央国企的布局方式避免了同质化竞争,而是呈现体系化的梯度布局。中国兵器工业集团作为“链主”,按照“两年建链、三年落地、五年赋能千行百业”的梯度规划有序推进。同时,在行业覆盖上,国家电网、南方电网、中国华能等能源电力企业聚焦巡检与作业机器人;航天科技、航天科工等航空央企攻坚特种机器人;中国中铁、中国铁建、中国交建等建筑交通央企布局工程与施工机器人。各家在各自熟悉的领域内错位发力,而非在同一个赛道扎堆内卷,这与发改委“因地制宜、错位发展”的呼吁高度吻合。
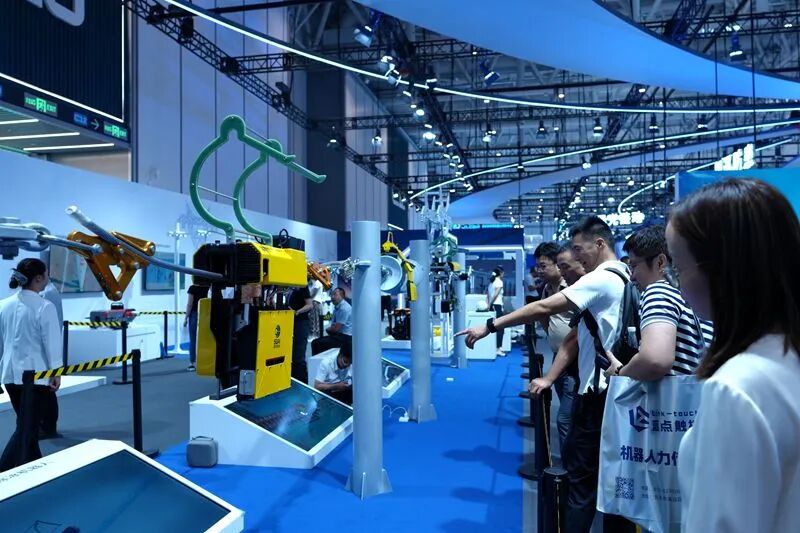 其二,从需求起点看,央国企布局机器人都围绕自身生产一线的真实痛点展开。国家电网运营着数百万公里输电线路,线路巡检与维护是每天都要面对的刚性需求,所以才有了架空线路除冰机器人、X光检测机器人等一系列电力作业机器人;中国能建承接大量光伏电站建设项目,安装与后期运维需要大量人力,所以才针对性研发光伏铺装机器人。
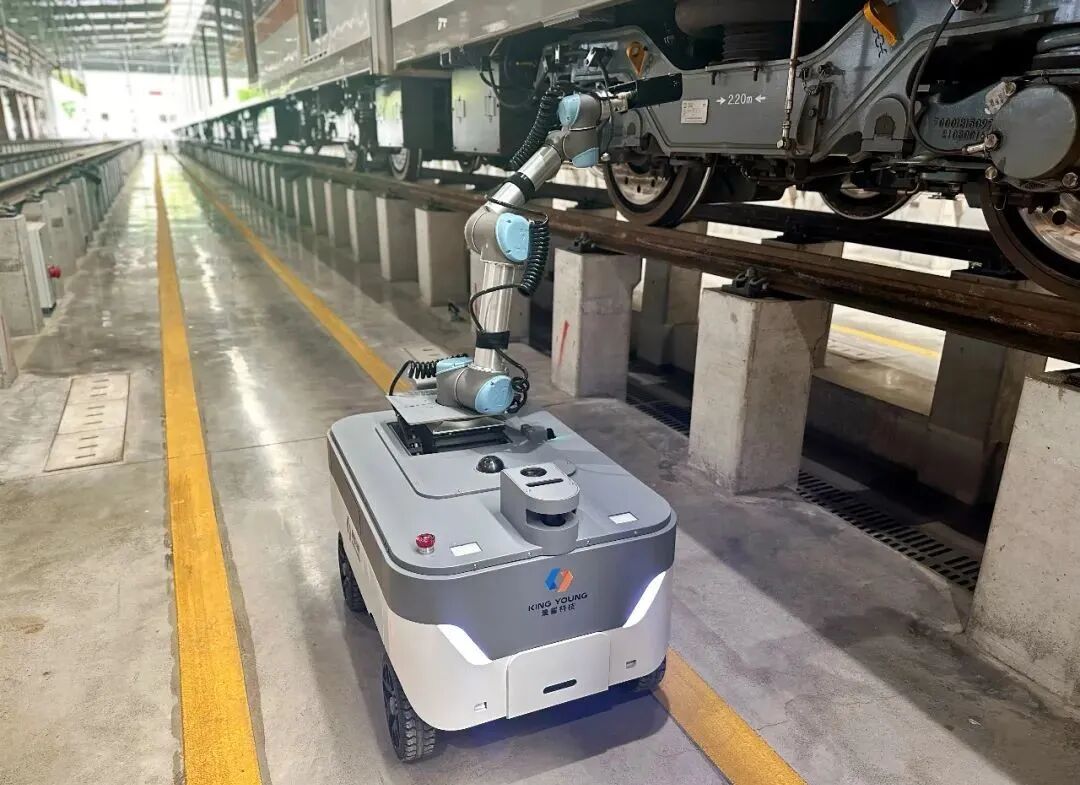 其三,从能力基础上看,央国企并非从零跨界追风,而是自身技术优势的延伸。中国中车的焊接机器人依托的是其在轨道交通核心控制系统上的技术积淀;中国船舶的高可靠性行星滚柱丝杠源自精密制造领域的长期积累。正如国务院发展研究中心企业研究所国有企业研究室主任贾涛所言,央企在机械制造、精密控制等领域有天然比较优势。
央国企的布局方向跟着自身痛点走、技术从原有业务上延伸、推进脚步按体系来,当手握大量场景和订单的国家队选择为真实需求买单,行业风气自然会受到影响。
机器人行业发展到现在,整个产业链俨然一幅生机勃勃的景象。但有组数据很能说明问题:Counterpoint Research的数据显示2026年上半年全球人形机器人出货量突破2.2万台,同比增长近300%;而Counterpoint Research的研究指出,上半年全球人形机器人销售用途中,文娱表演类占33.6%,数据生产与科研用途占27%,服务引导领域人形机器人出货量占比约19%,真正进入真实行业场景的不到两成。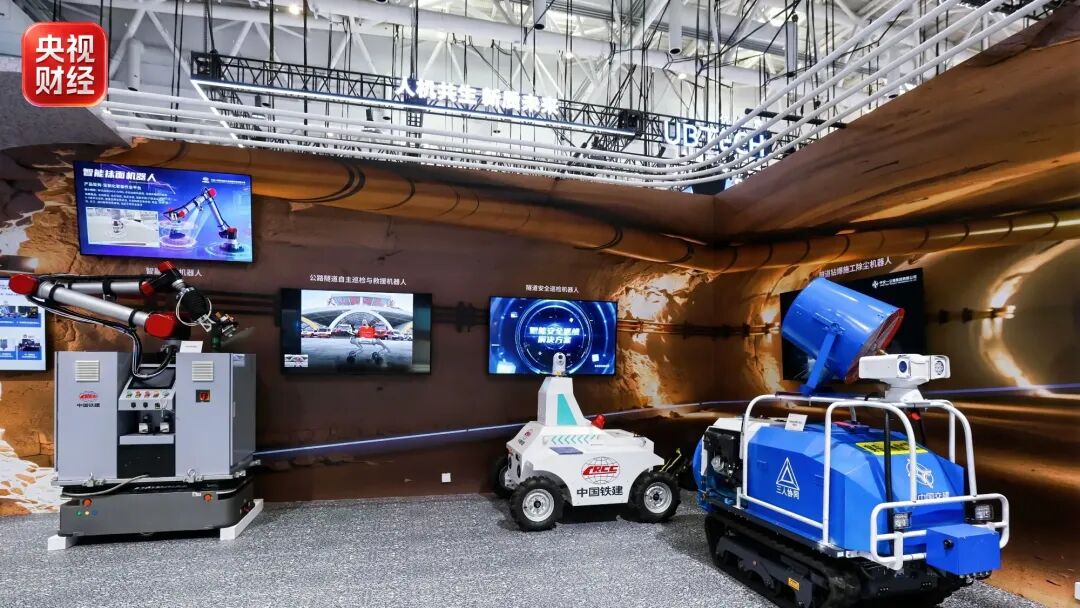 而能源电力、核工业、矿山冶金、航空航天等行业领域,作业环境普遍是高危、高辐射、高空、高压的“四高”状况。这些场景中的传统人力作业越来越难干,无人化就成为刚需。如今央国企的入场,正在把供需两端往一起拉。
同时,在采购端,央国企已经把智能化作业纳入了生产计划的关键一环。2026年4月,国家电网印发《2026年具身智能发展规划》,计划年内集中采购约8500台设备,总投资68亿元,覆盖四足巡检机器狗、双臂巡检机器人、人形带电作业机器人等多个品类。这不是意向协议,是进了预算、入了考核的真金白银。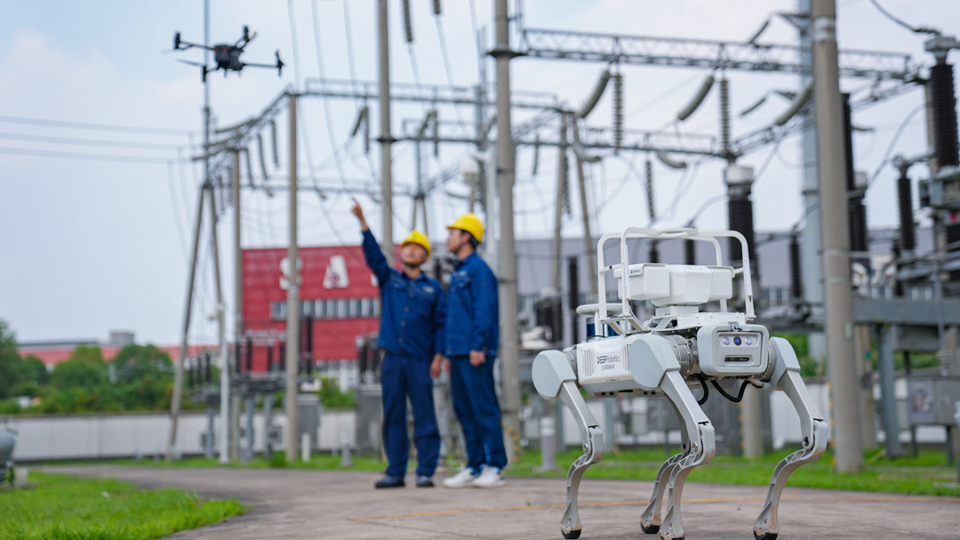 央国企入场后,不论是自己造,还是以订单和场景形式与民企协作,本质上都是在行业“供给旺盛、但行业落地慢”的过渡期扮演了推动者角色,把供需咬合在一起。
央国企入局机器人赛道,行业不仅仅是多了一群买家或是多了一批供货商,它们同时是投资者与标准制定者。叠加双重身份的央国企,正在从资本与组织两个层面改变行业生态。
通过行业信息整理(不完全统计),近年来不少央国企都以产业资本身份投资了机器人企业。
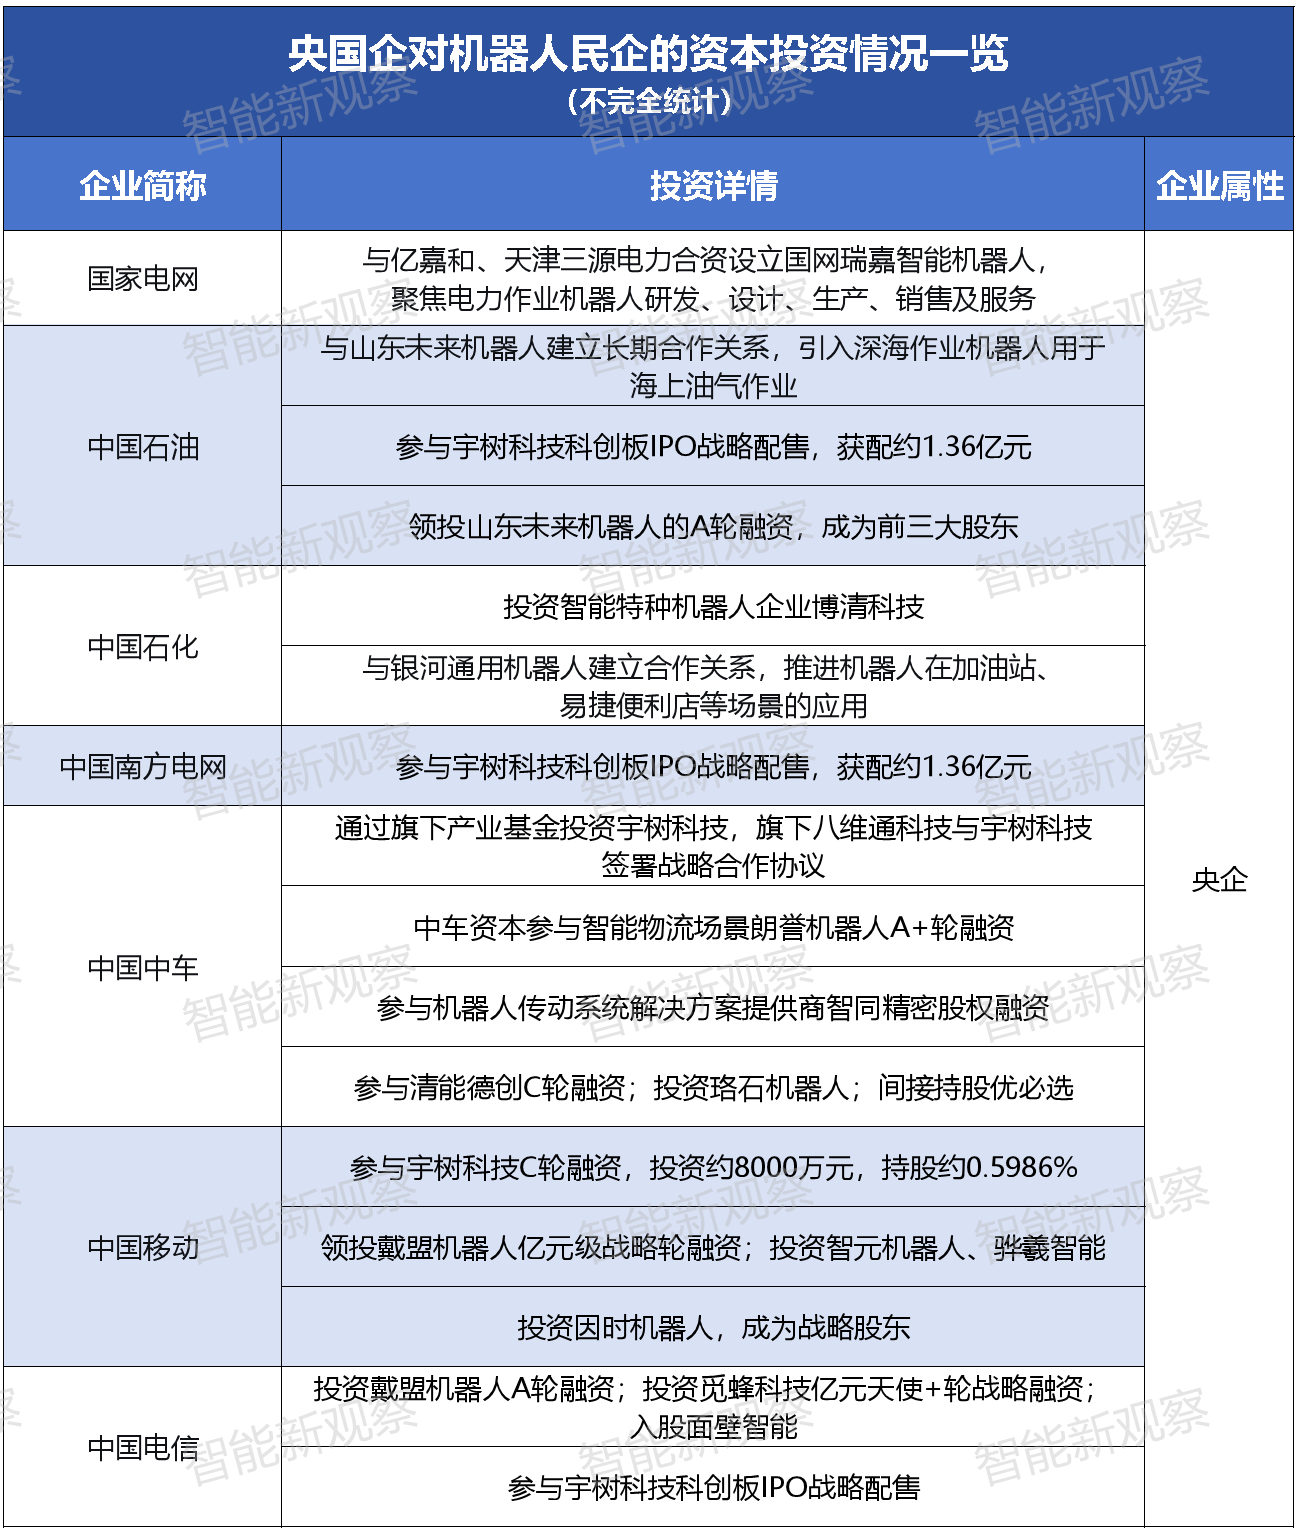
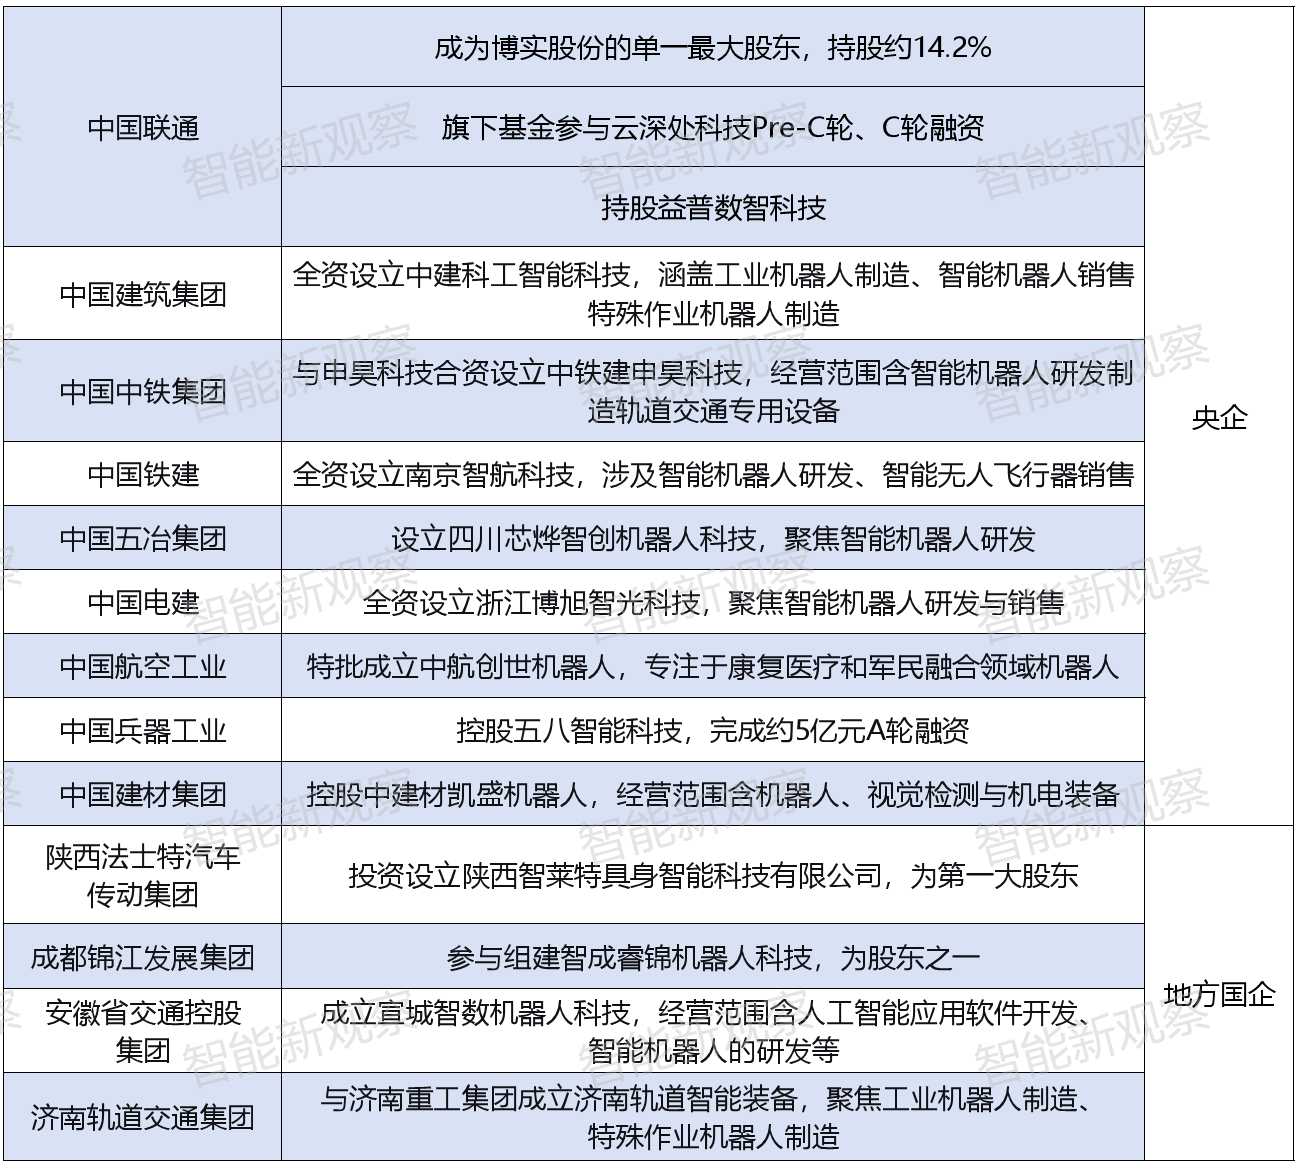 从梳理出的信息来看,以上部分央国企的资本投资有一大显著特征,即与民企进行了长期资本绑定。其中,中国石油、中国电信、中国南方电网三家参与了宇树科技的战略配售,与其绑定12个月;中国联通参与了云深处科技Pre-C轮与C轮融资,以国资背书体现长期陪伴;中国移动成为因时机器人、戴盟机器人企业股东;中国中车间接持股优必选;中国联通成为博实股份单一最大股东。
地方国企方面,陕西法士特汽车传动集团与成都锦江发展集团分别是陕西智莱特具身智能科技与智成睿锦机器人科技的股东。
这些都不是短线财务投资,而是长周期产业资本对赛道头部企业的投票。央企国企资本的进入,为行业提供了更具耐心、更看重产业协同的长周期资本。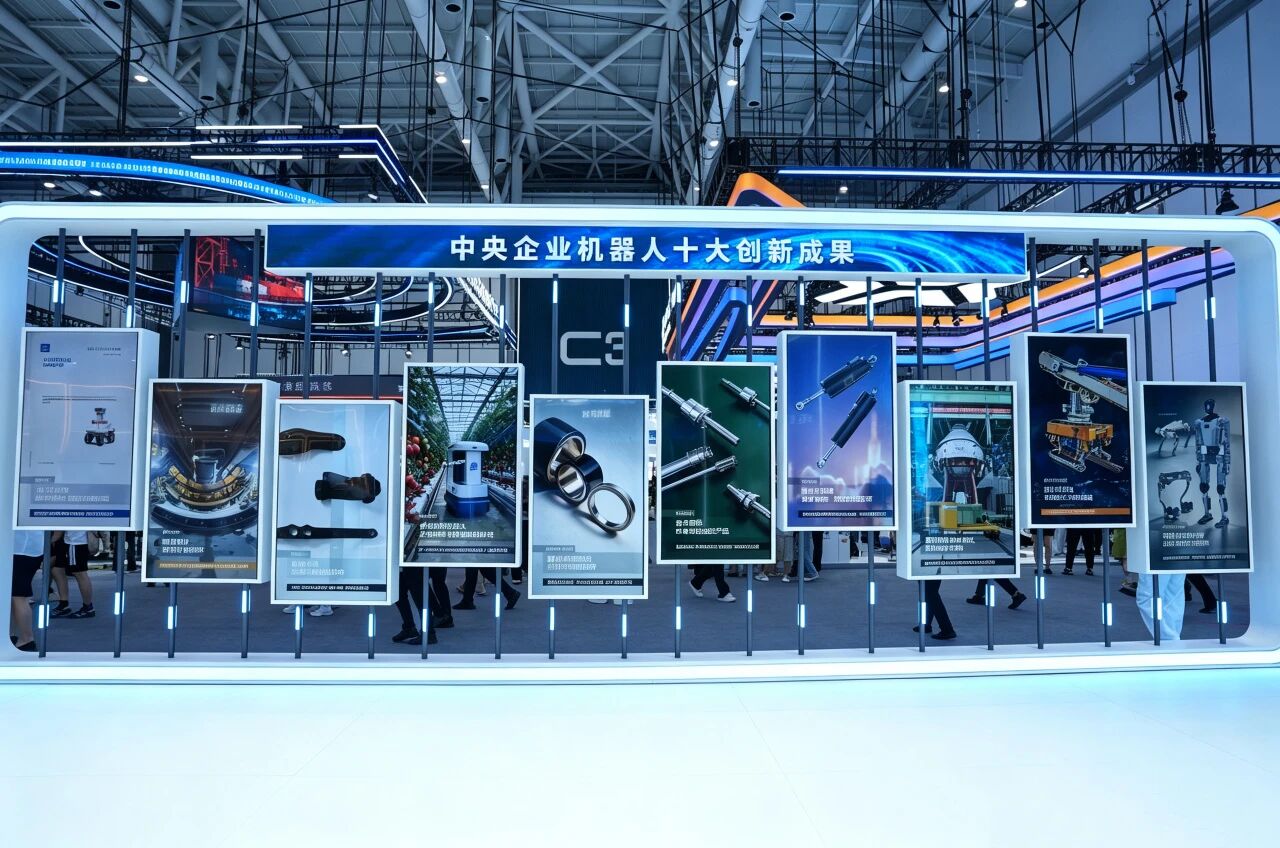 此外,组织层面上,在国务院国资委指导下,中国兵器工业集团牵头,联合中央企业、高校及科研院所、民营企业、行业学会等百余家单位,组建了中央企业机器人创新联合体。这是机器人行业首个“国家队”层面的协同创新平台。
过去行业的机器人研发多数是企业独立推进,开放原子开源基金会理事长谢少锋也在2026世界机器人大会上将行业状态概括为八个字:“百花齐放,各自为战”。联合体的出现,相当于把百余家单位,包括央企、民企、高校、科研院所摆到了同一个平台上协同攻关,让行业从散点式创新走向体系化聚合。
央国企的集体入局,让机器人行业有了大规模的确定性订单和整合性的协同机制,行业的商业化路径正在走向清晰。
但它们也在同步从买方案转向做方案。核心零部件与机器人本体原本是民企的市场空间,现在部分央国企正在用自己的研发体系绕过民企,“架空”中间商。未来的机器人民企将面临来自供应环节的挤压,行业竞争也会因这一新势力的加入更加激烈。