2026-09-10
 中商产业研究院指出,全球特种机器人市场正处于快速扩张阶段。其《2026-2031年中国特种机器人行业深度研究及发展前景投资预测分析报告》数据显示,2025年全球特种机器人市场规模达到133亿美元,较上年增长15.65%,并预测2026年中国特种机器人市场规模将达到157亿美元。IIM信息也做出更大胆的测算,称2026年全球特种机器人整机市场规模预计突破680亿美元(4562亿元人民币)。
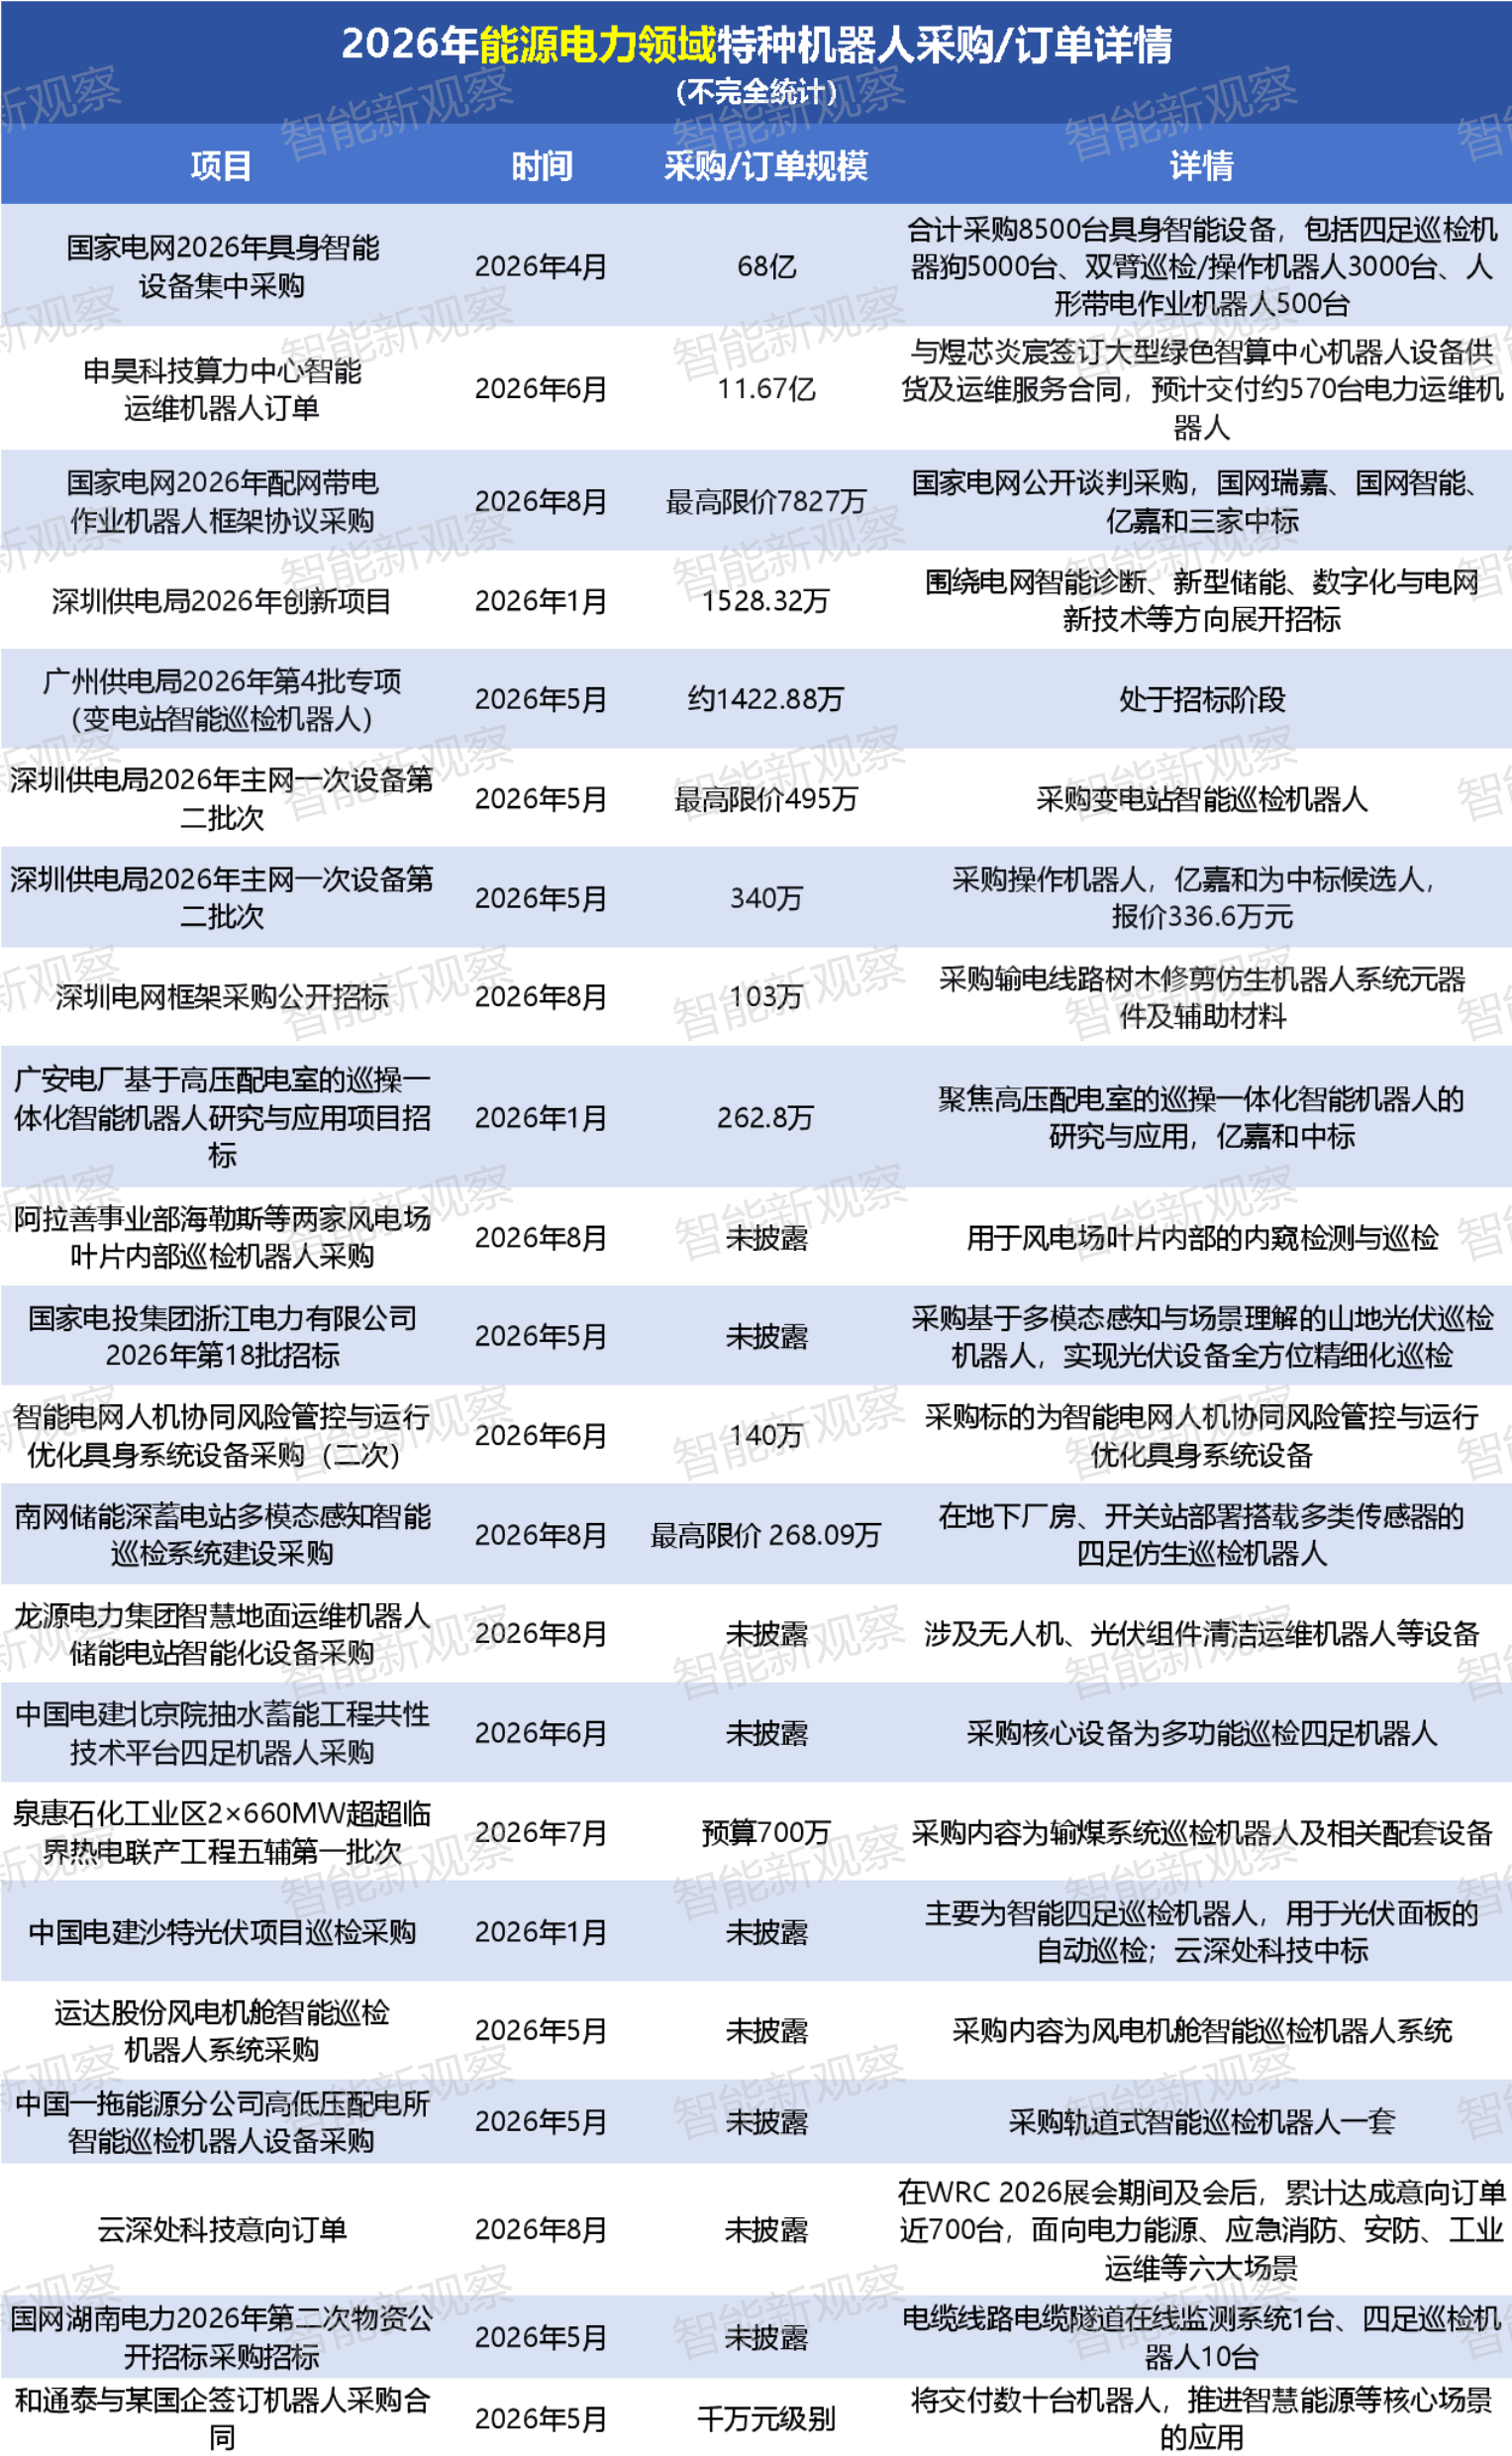
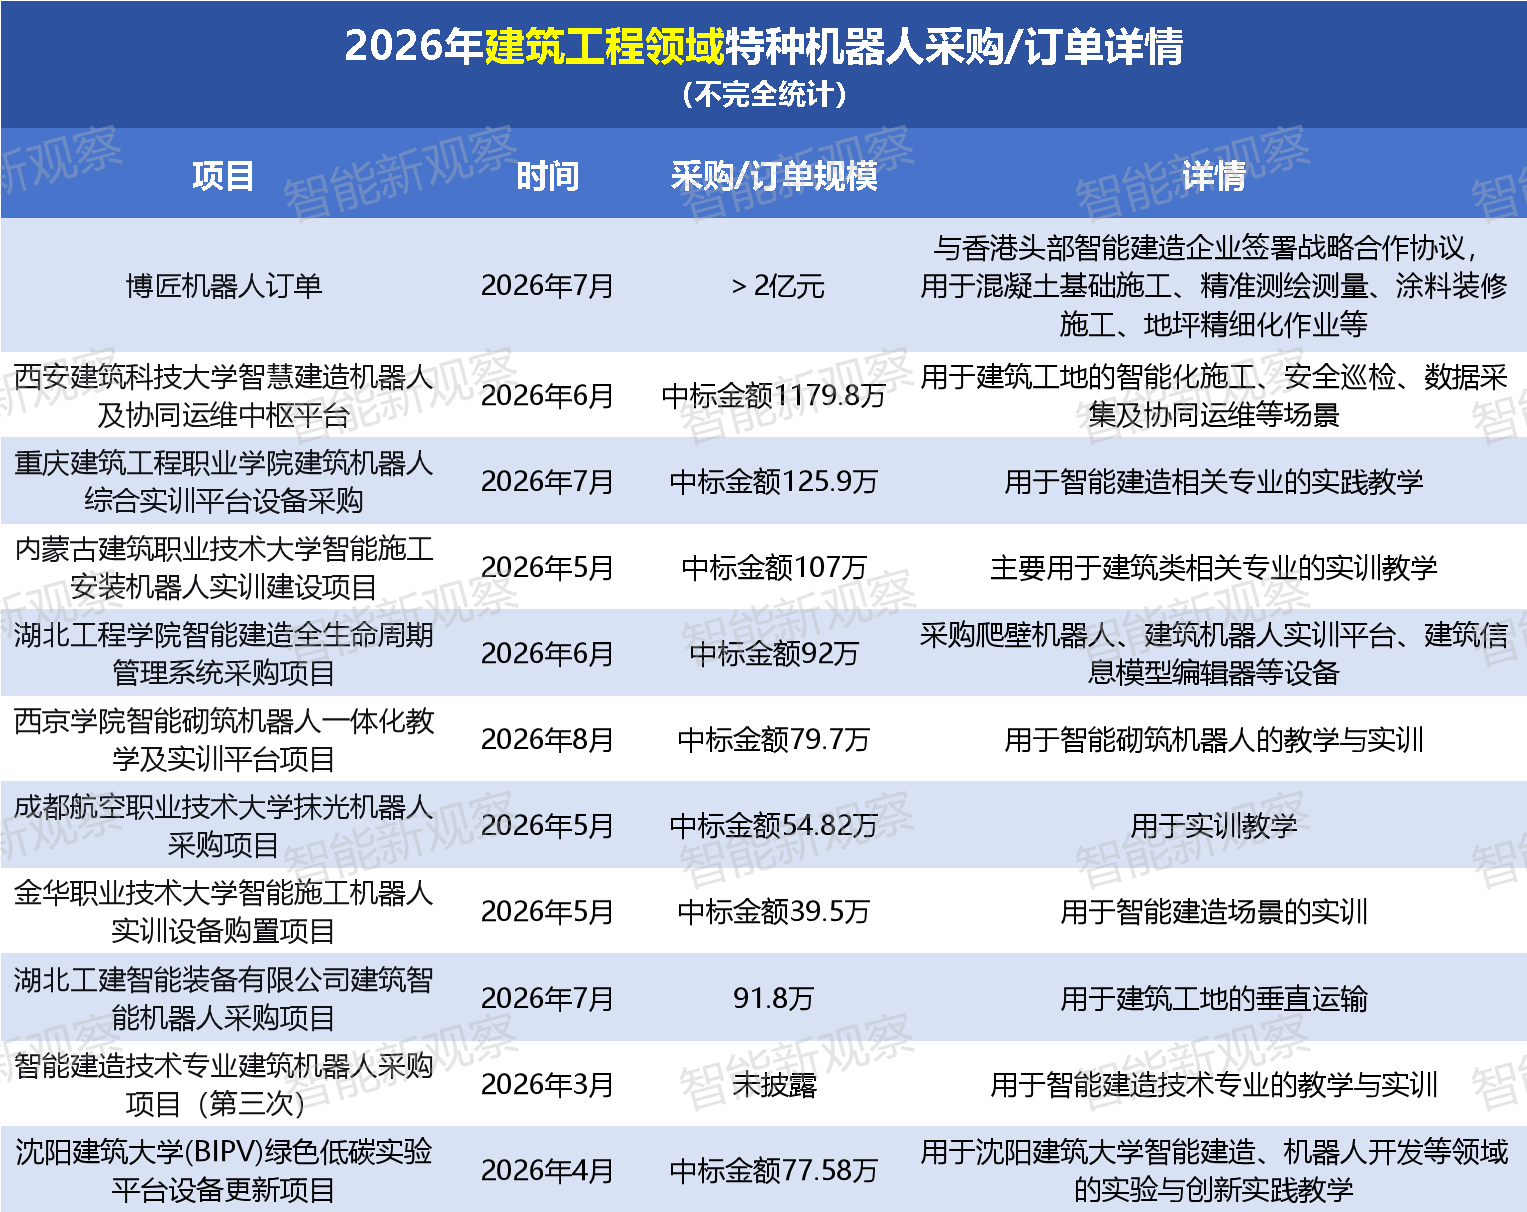
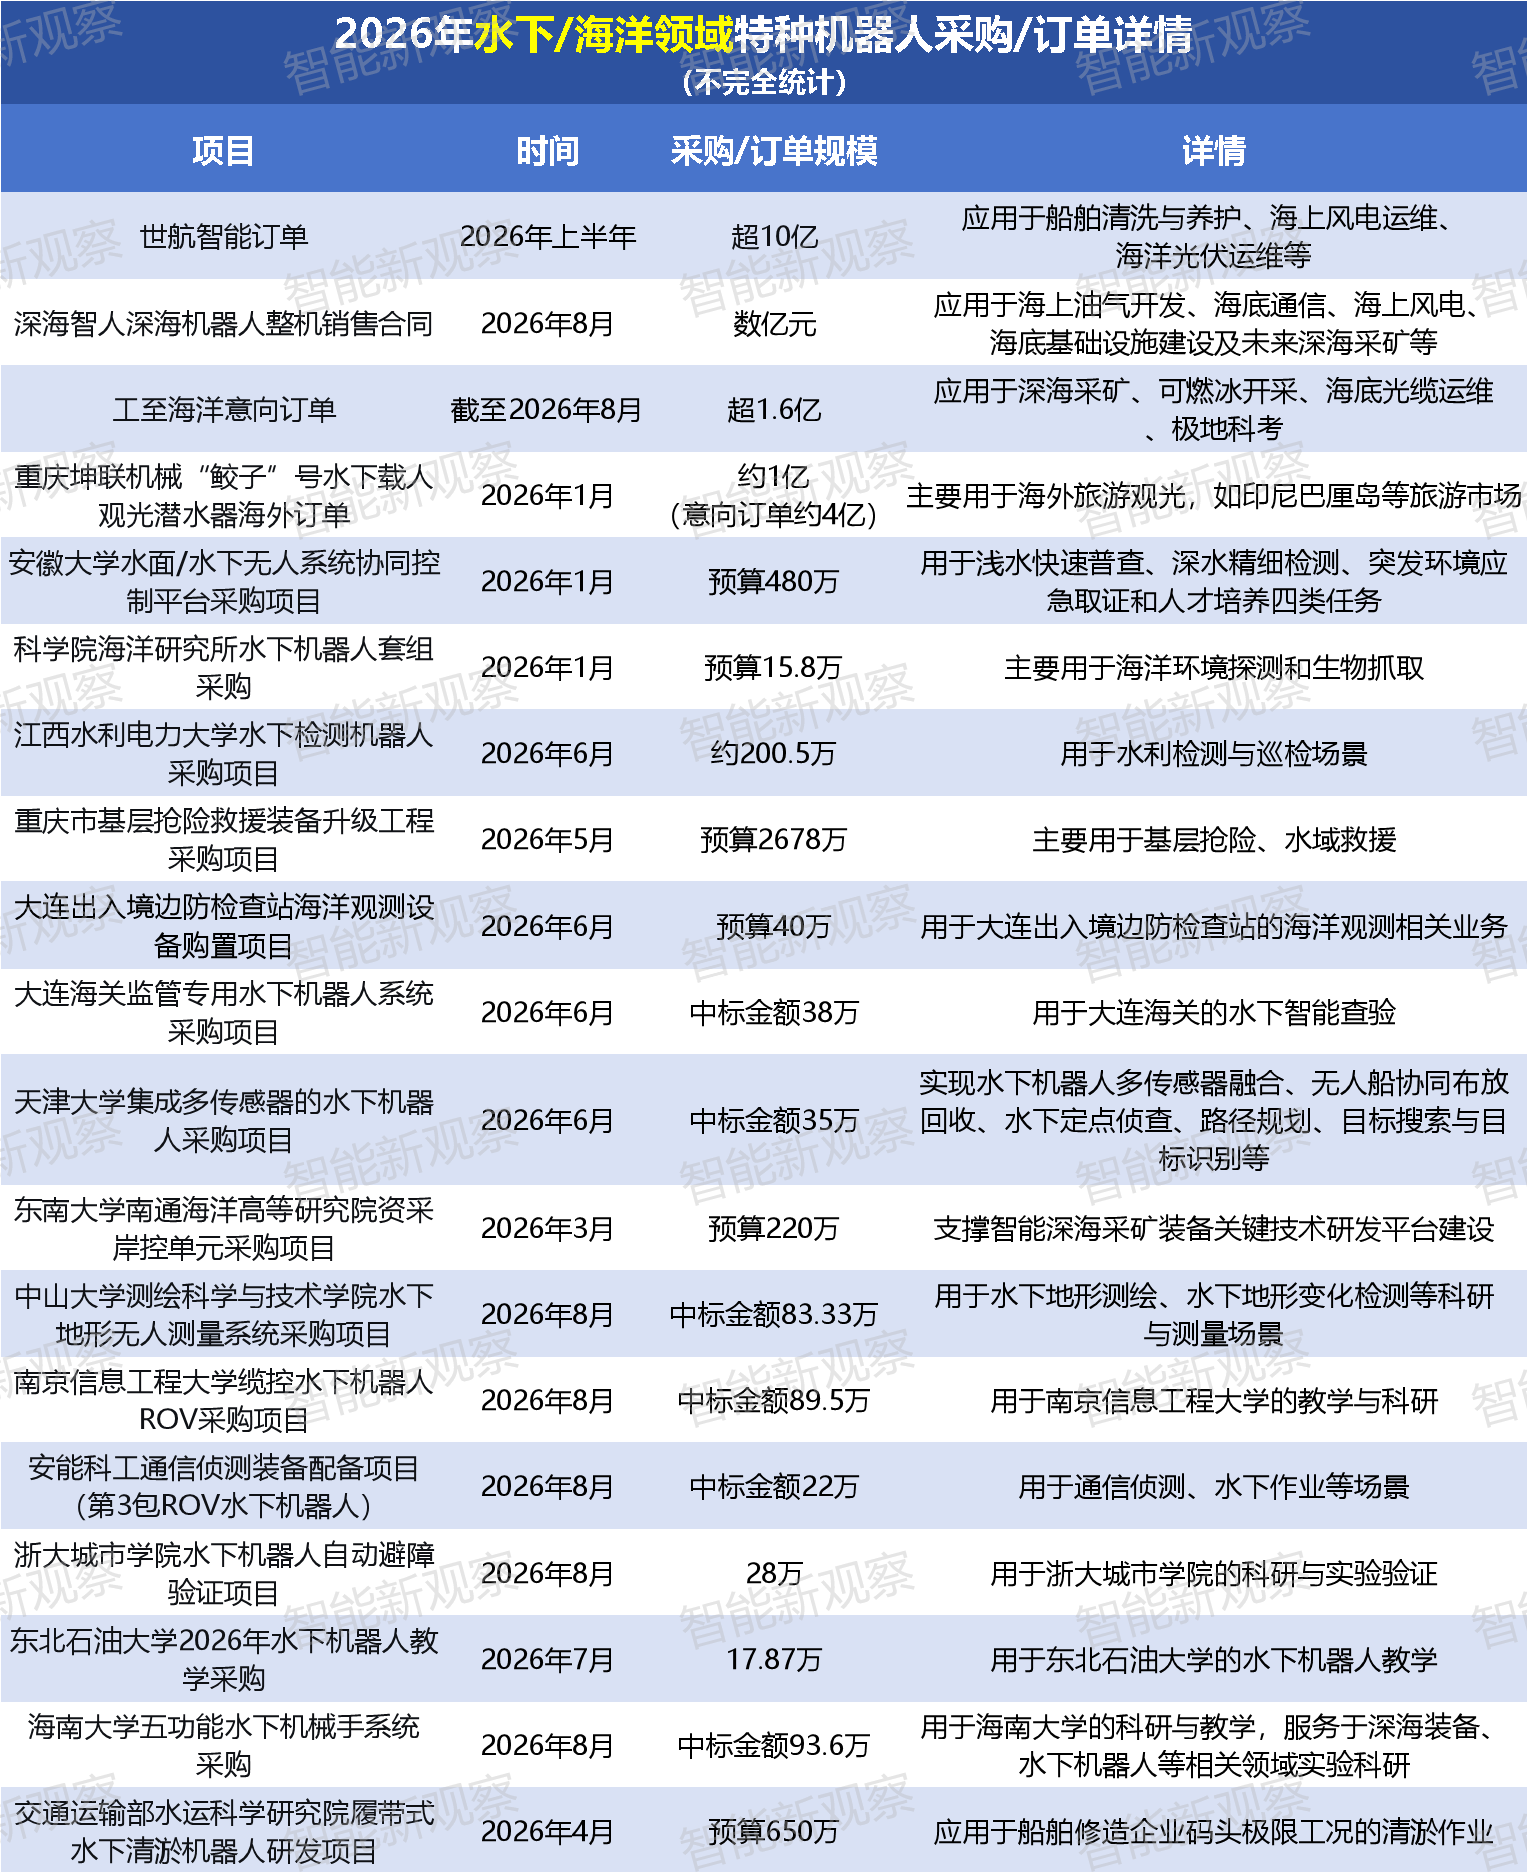
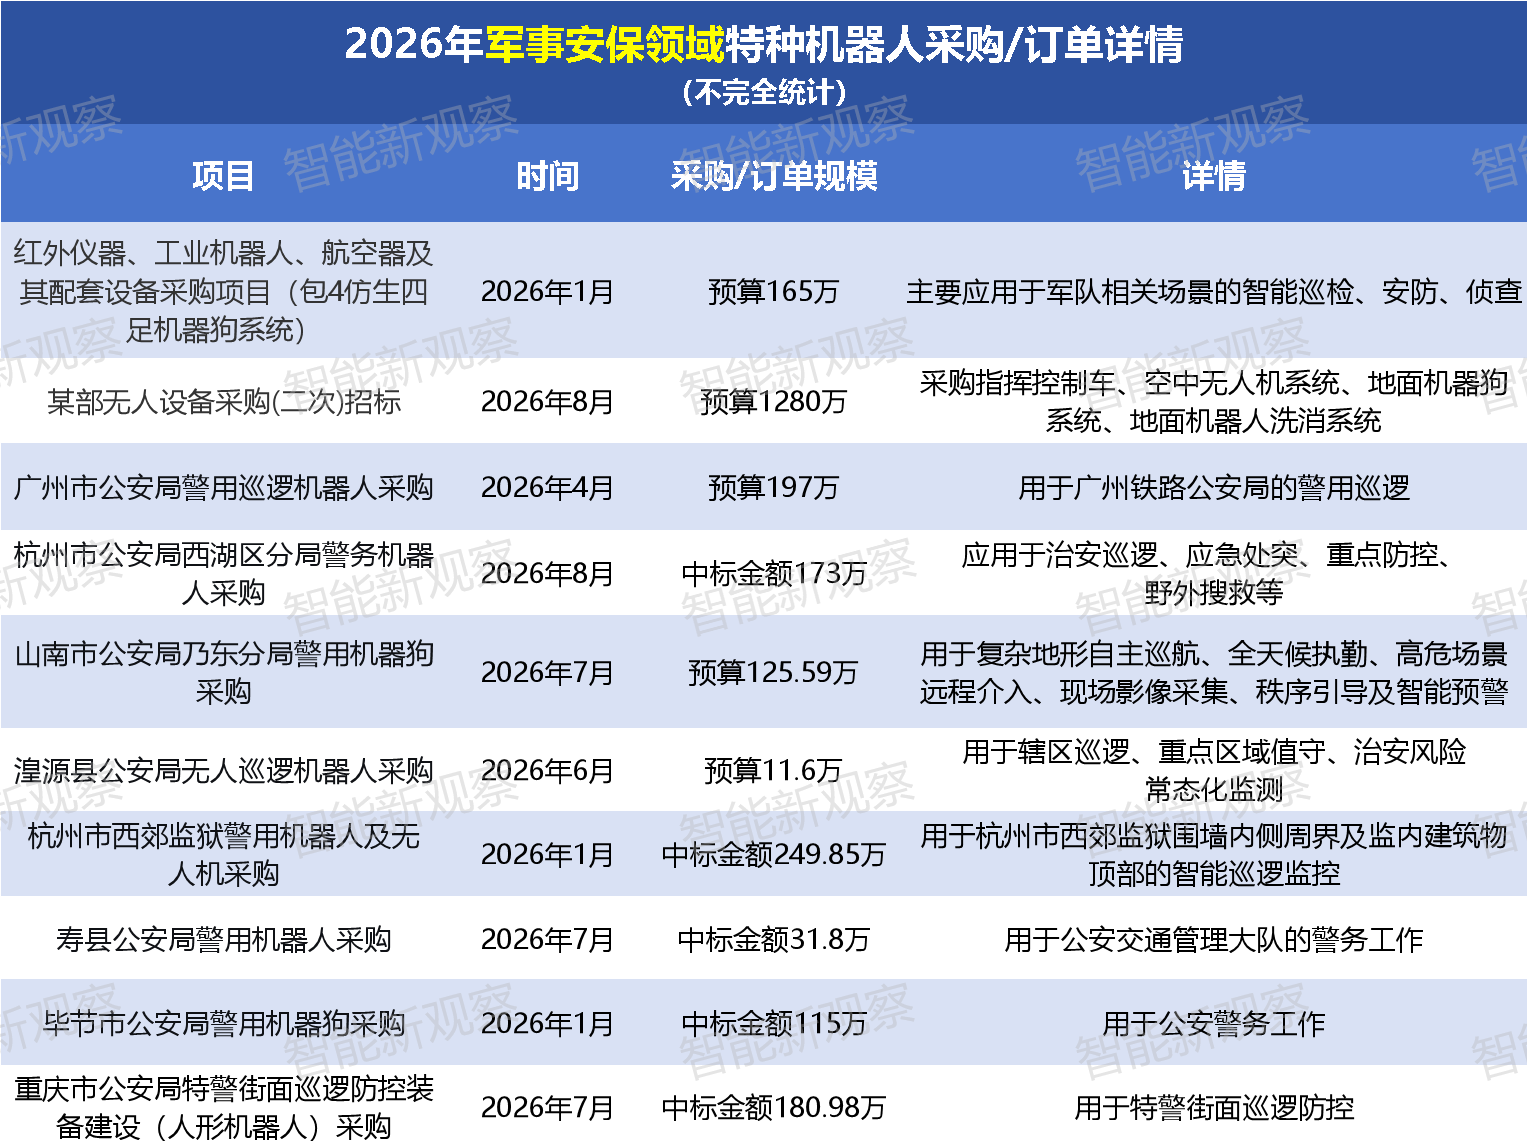
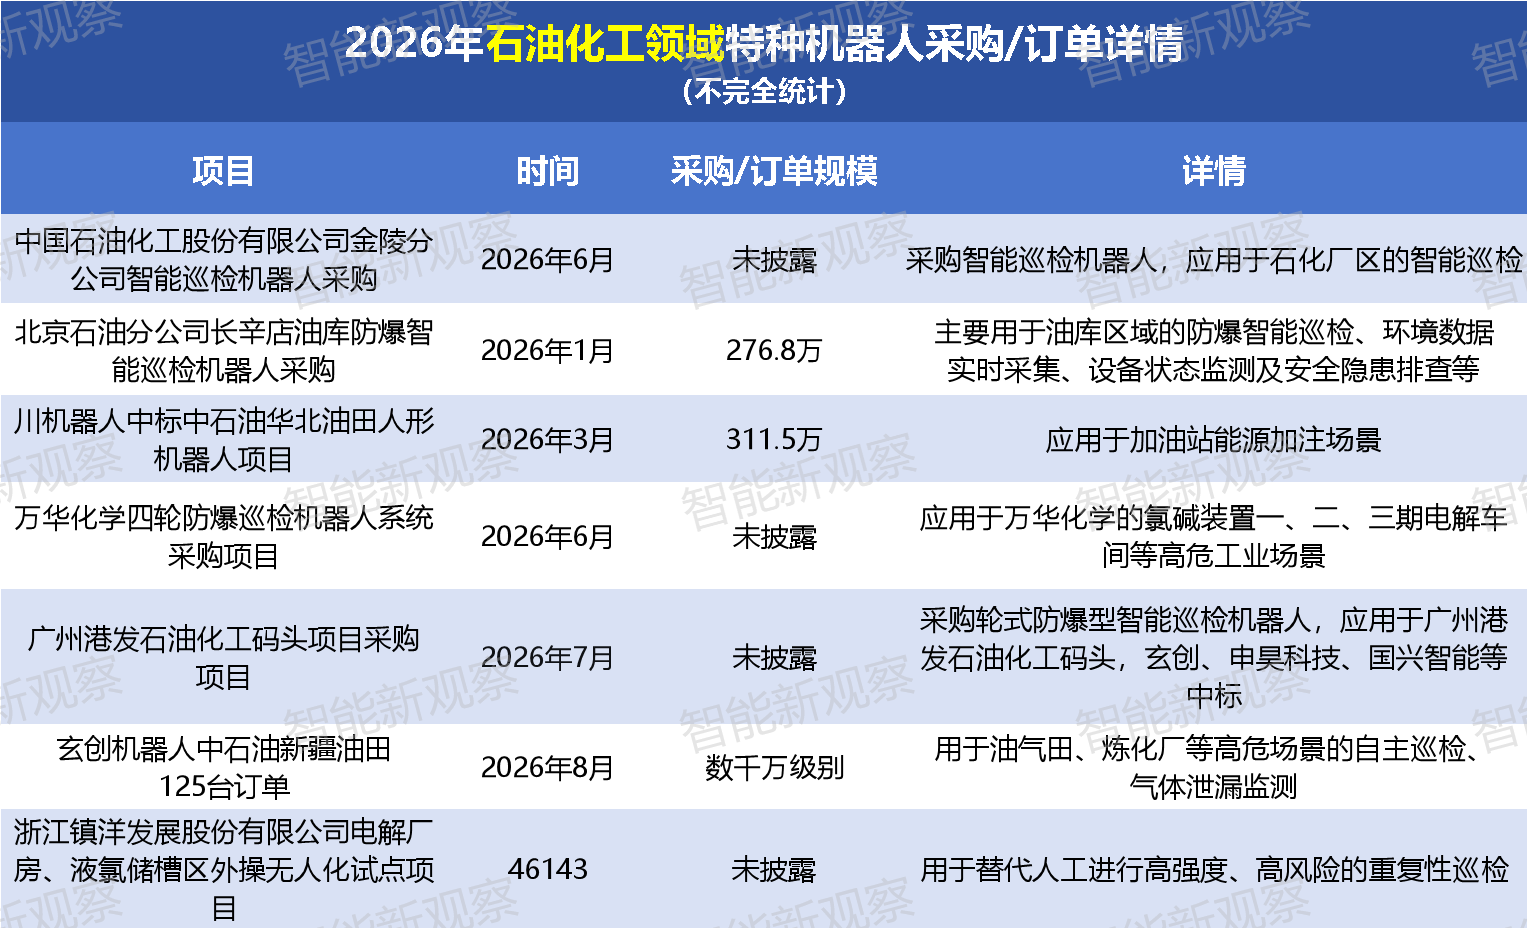
 基于千亿级别的市场蓝海前景,《智能新观察》特对特种机器人领域的市场表现做出梳理。据行业已披露的信息,下文不完全统计出截至2026年9月10日特种机器人在能源电力、消防救援、交通物流、矿山矿业、农业林业、建筑工程、水下/海洋、军事安防等九大常见领域的采购与订单详情:
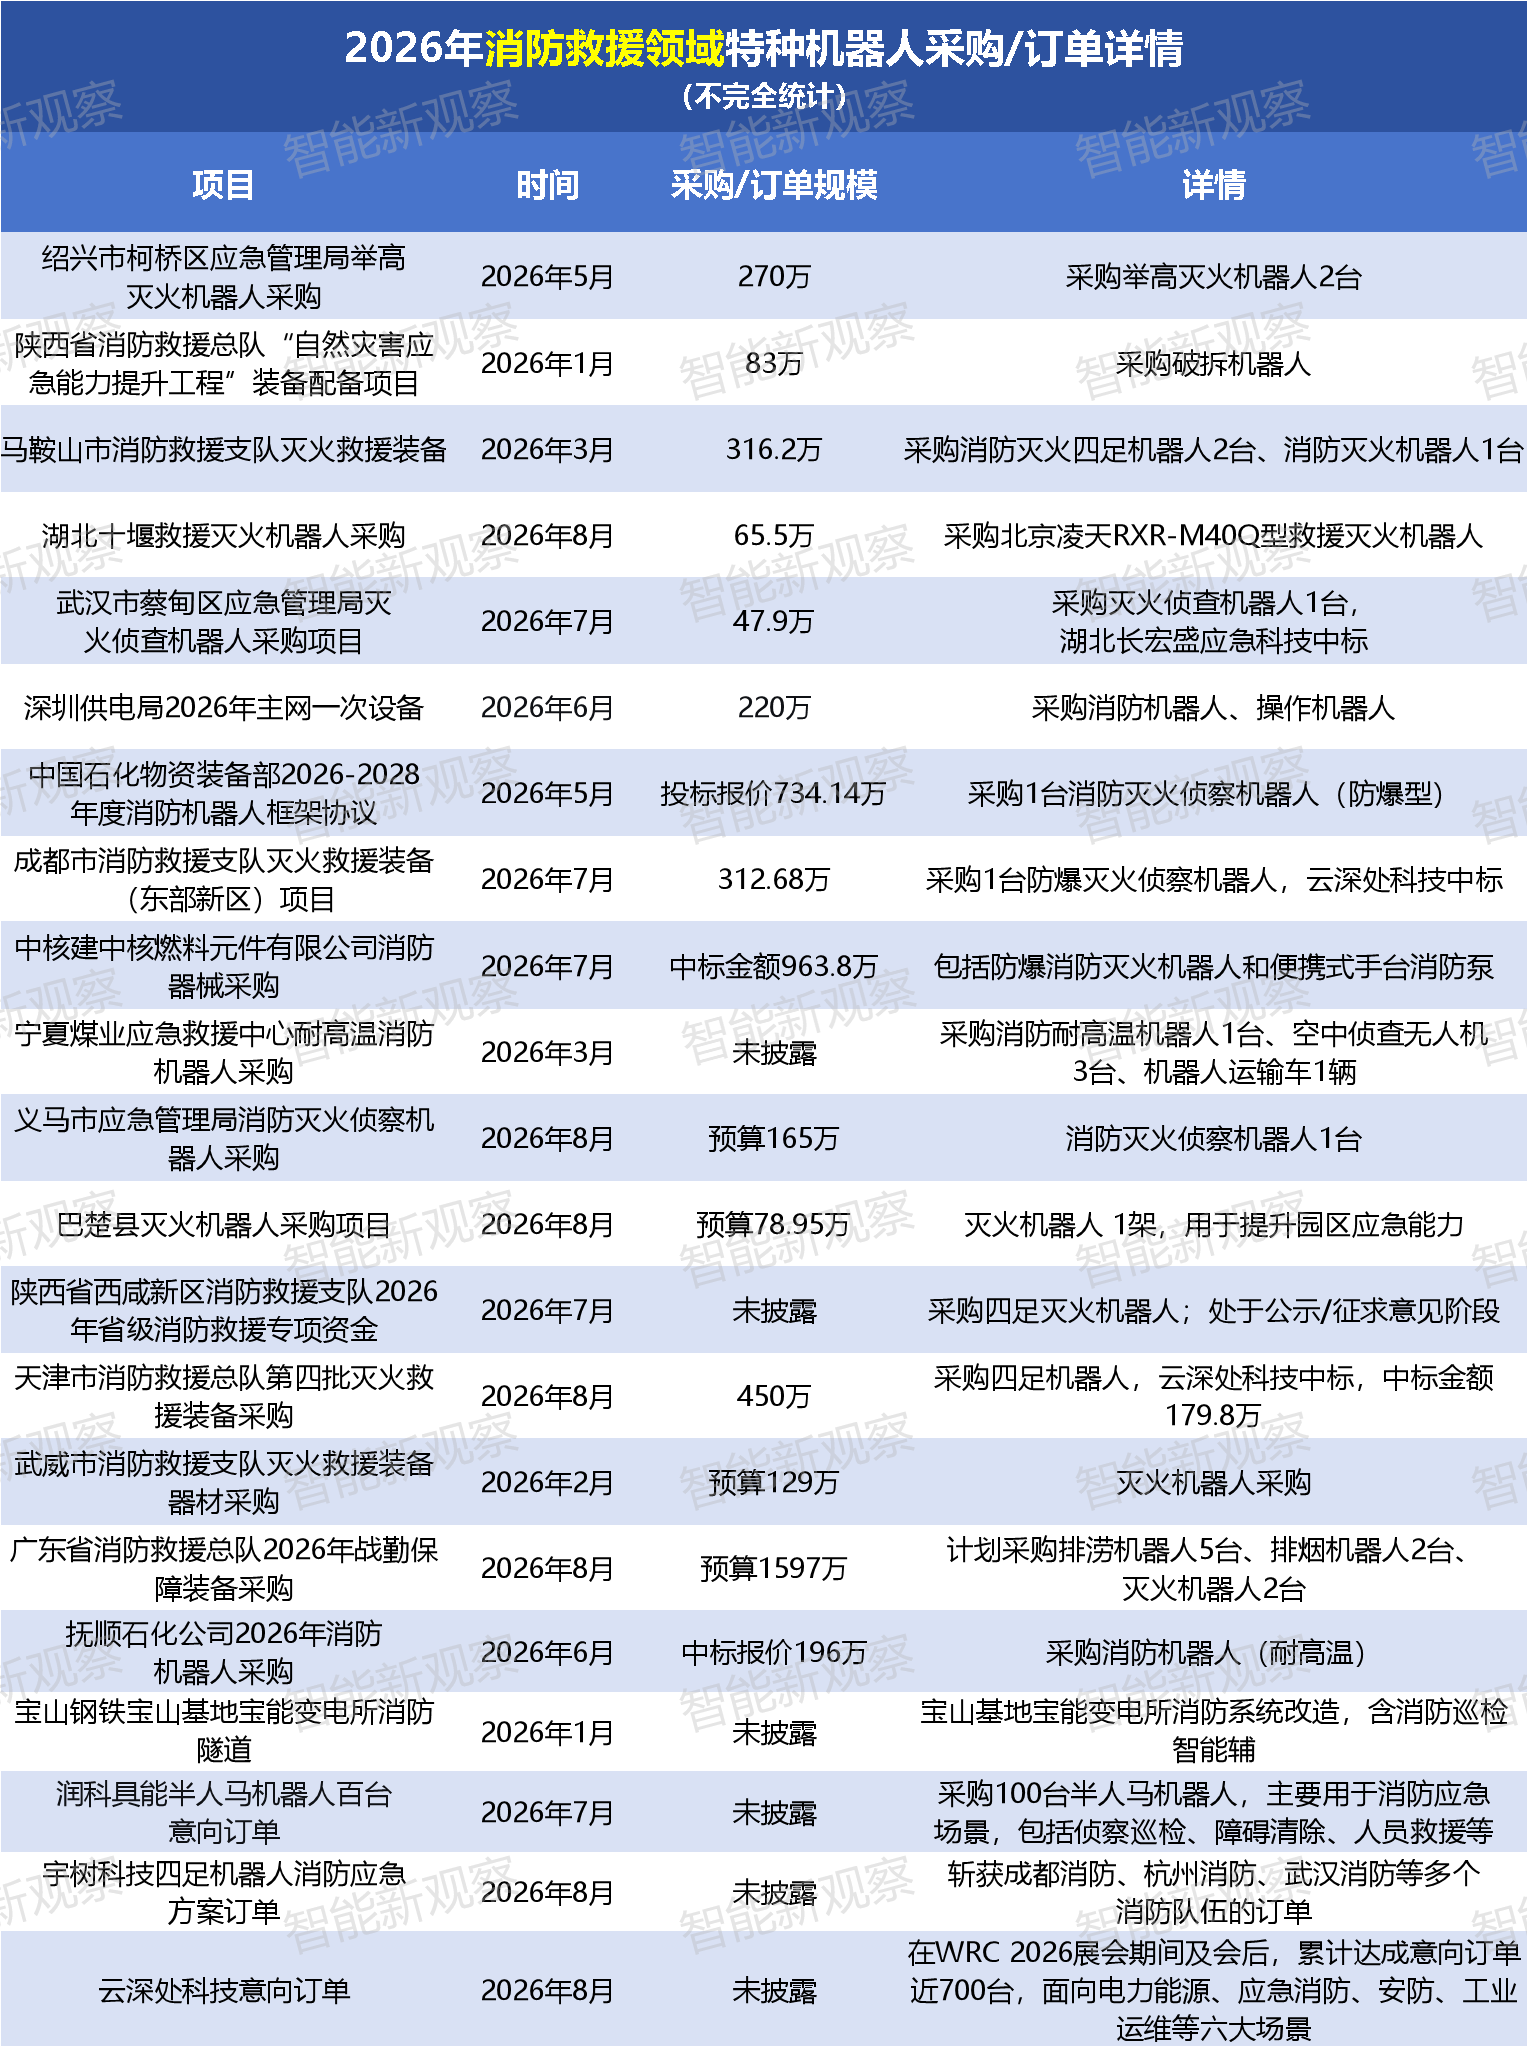
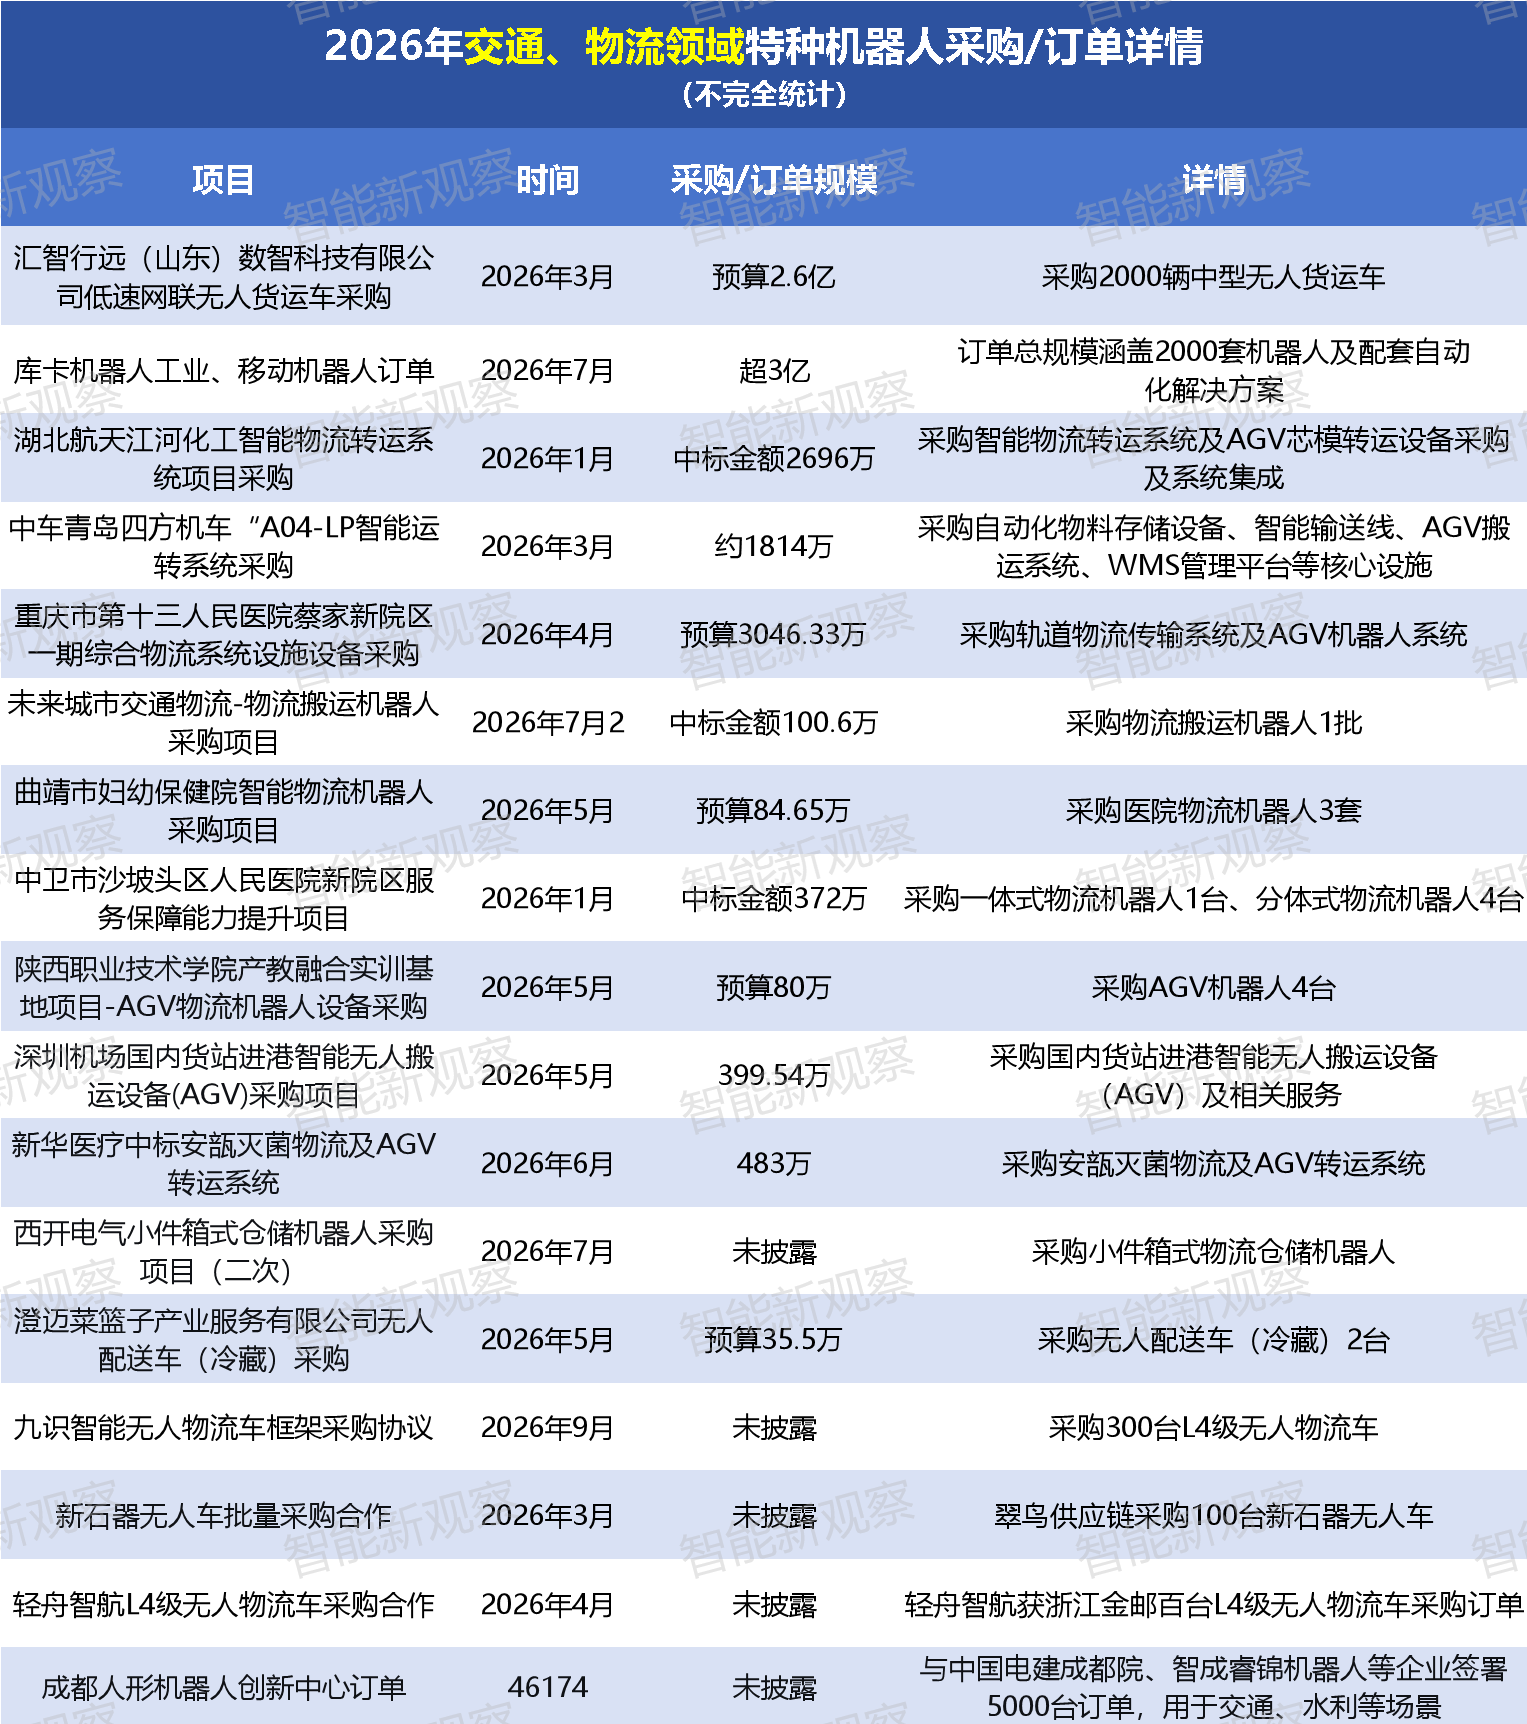
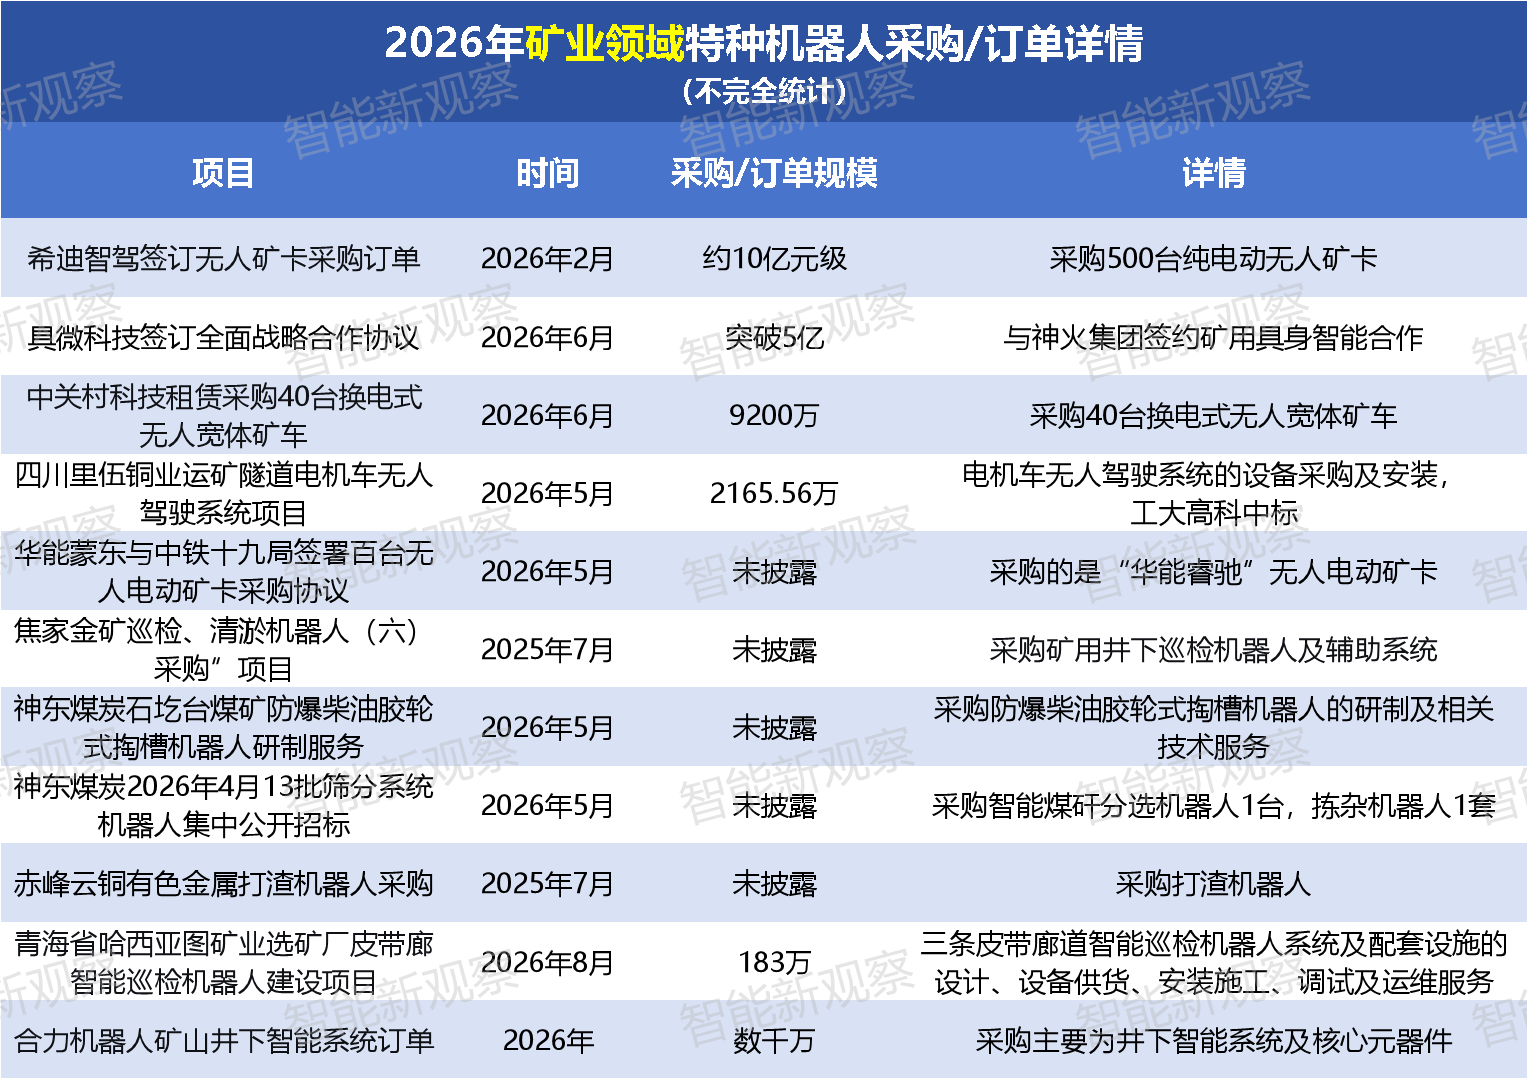
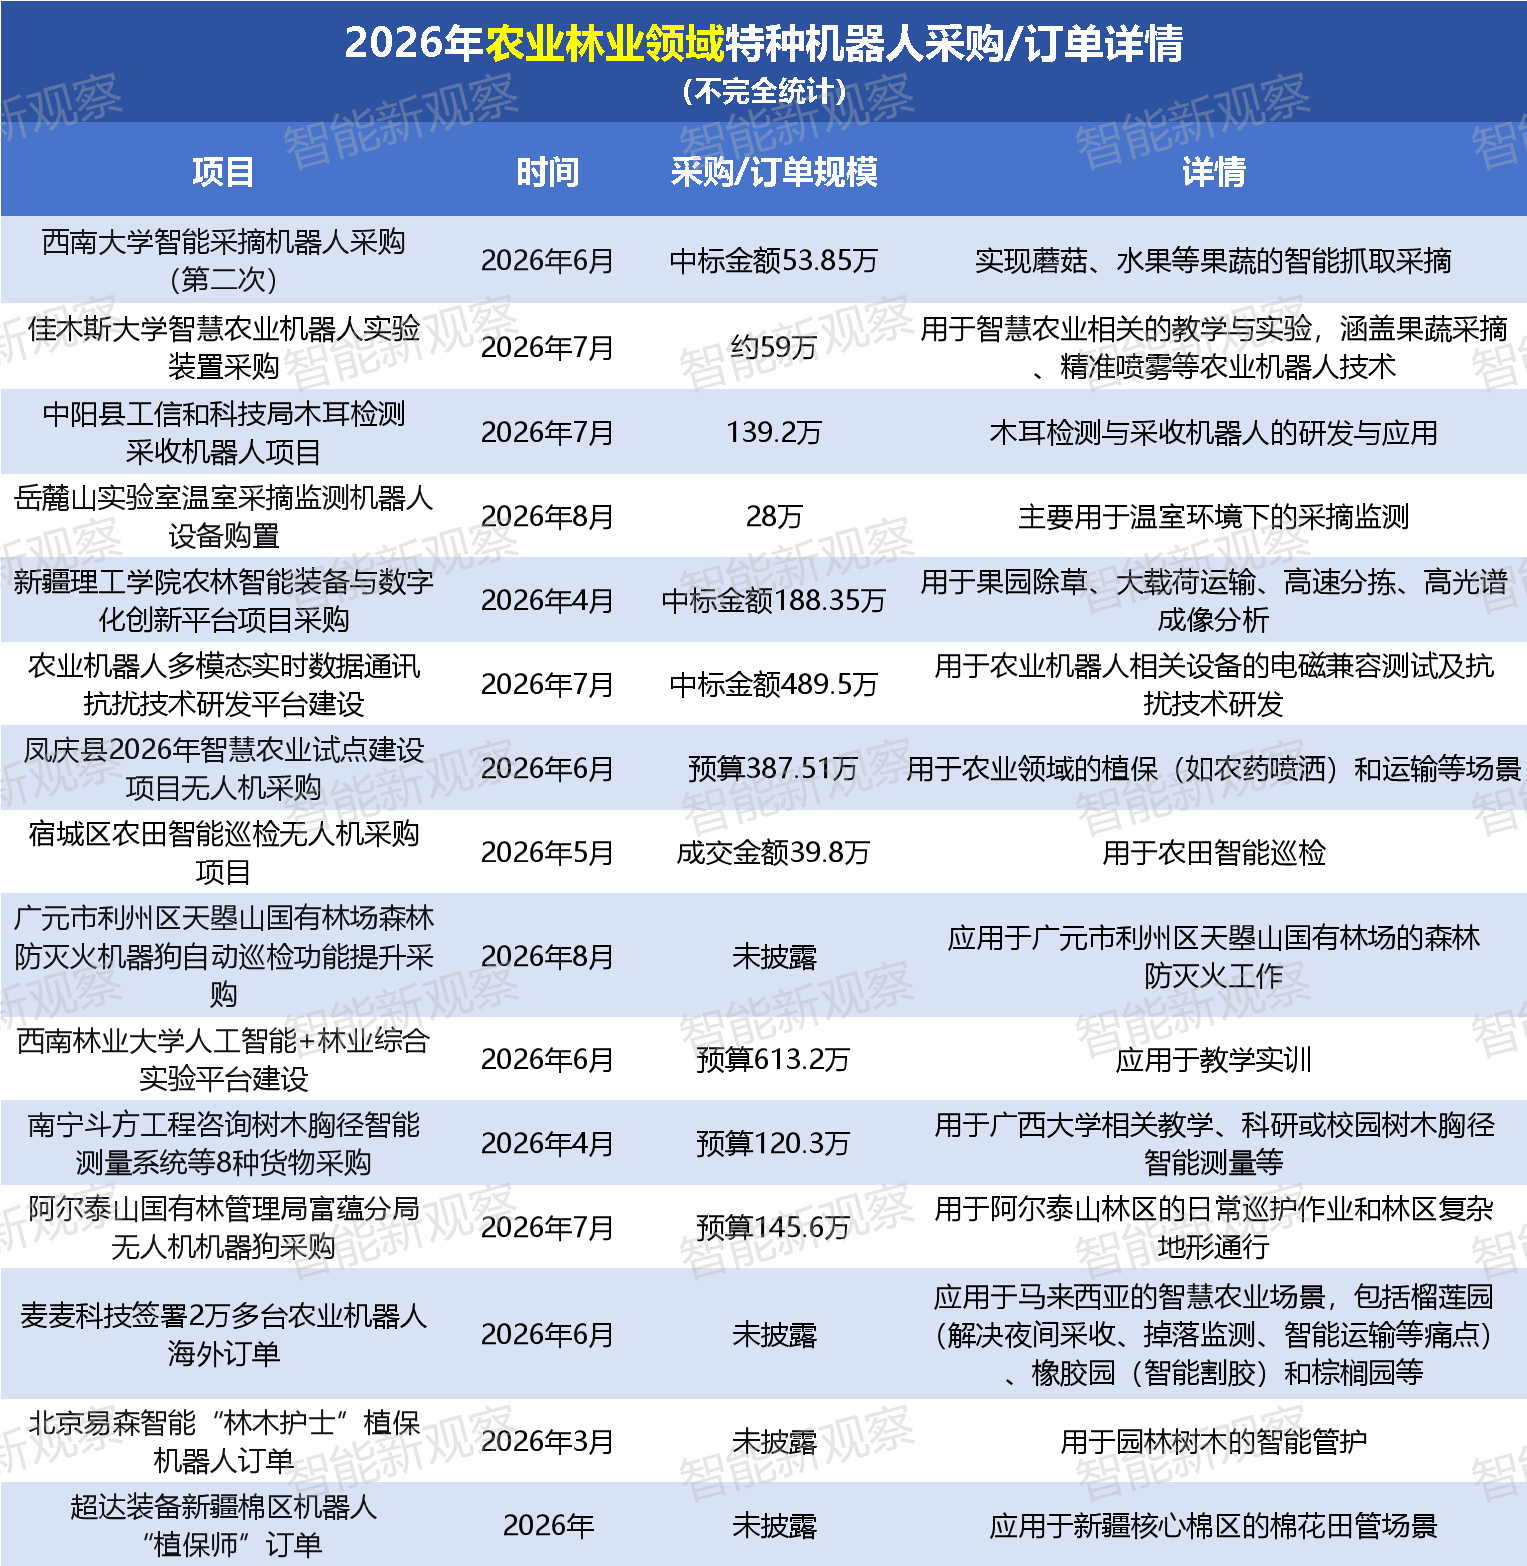
【说明】
·数千万元、数亿元取区间下限估算:数千万元≈3000万元、数亿元≈3亿元
·未披露金额项目不计入总规模及各细分领域规模计算中
·本表为不完全统计,仅供参考
上表中九大领域的特种机器人采购/订单总规模保守估计已达123.9亿元,涉及采购/订单项目共计133个。由于信息量较繁杂,本文将九大细分领域的机器人订单总规模及排名情况整理如下: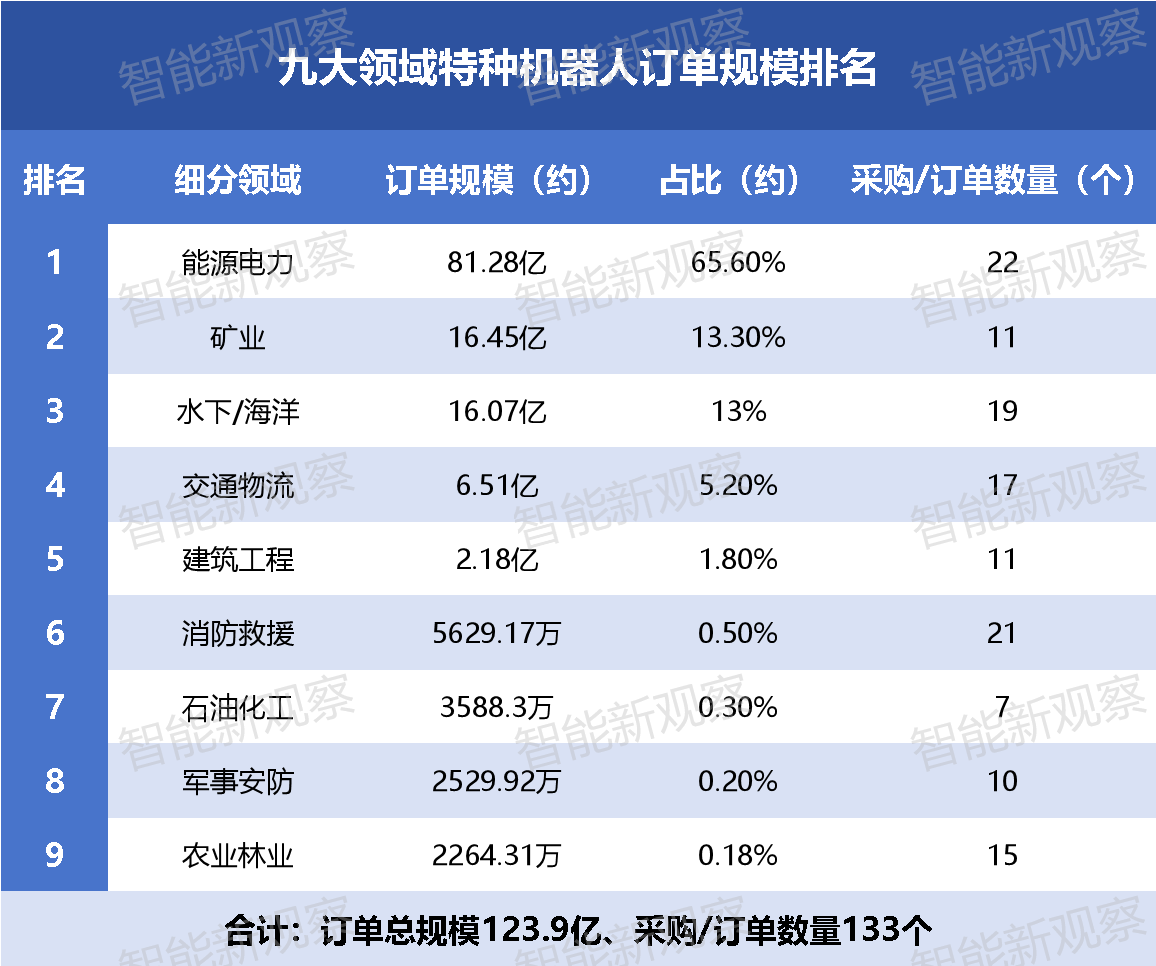 从订单规模来看,排名前五的5个领域的机器人订单规模已突破亿元级别。其中能源电力是绝对大头,不论是订单额还是数量都占据第一,更以81.28亿元的总额占据总规模六成以上,特种机器人的大量订单集中在这一领域。矿业与水下/海洋领域分别以16.45亿元和16.07亿元位列第二、第三位,两者体量相当。交通物流、建筑工程领域的机器人订单总额分别为6.51亿元、2.18亿元。
排名6至9名的四大领域总规模均在千万元级别,虽然不及前五,但总体采购活跃度并不低。消防救援领域的机器人采购/订单项目数量为21个,仅次于能源电力;订单规模最少的农业林业领域的项目数量也达到15个。
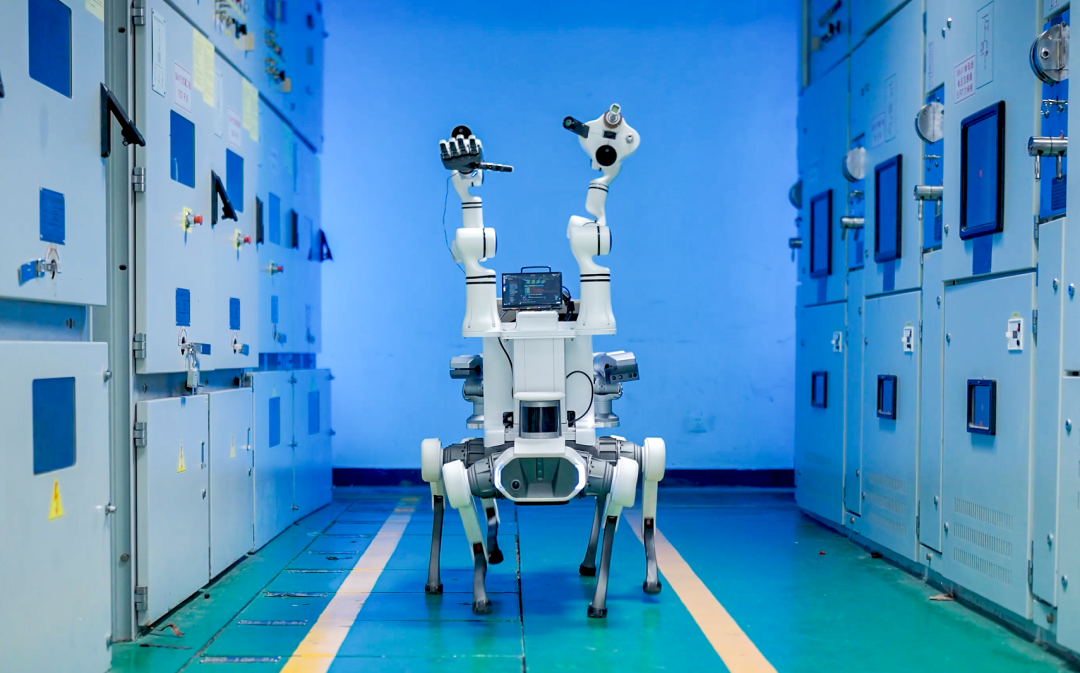
细看九大领域的采购订单详情,能源电力、矿业、水下/海洋、交通物流、建筑工程五个领域都呈现出亿元级大单驱动+中小额密集铺开的特征。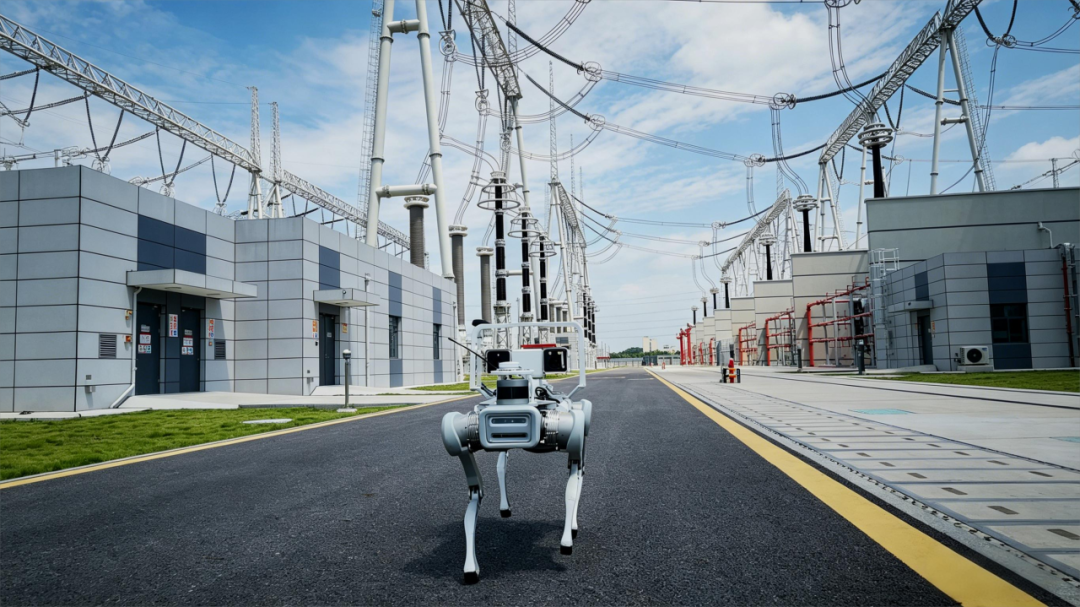 其中,能源电力领域尤为突出。4月,国家电网豪掷68亿元的一次性采购项目,宇树科技、云深处科技、智元机器人等头部企业均为采购对象。随后,申昊科技在6月与煜芯炎宸签订11.67亿元算力中心运维机器人订单,两笔大单合计近80亿元,成为能源电力领域订单的绝对主力。再加上广州供电局、深圳供电局等省市公司的持续采购,电力系统对机器人的部署正走向系统性覆盖。据智研咨询数据,2026年我国智能巡检机器人市场规模将达31.85亿元,其中电力领域占比85.27%。
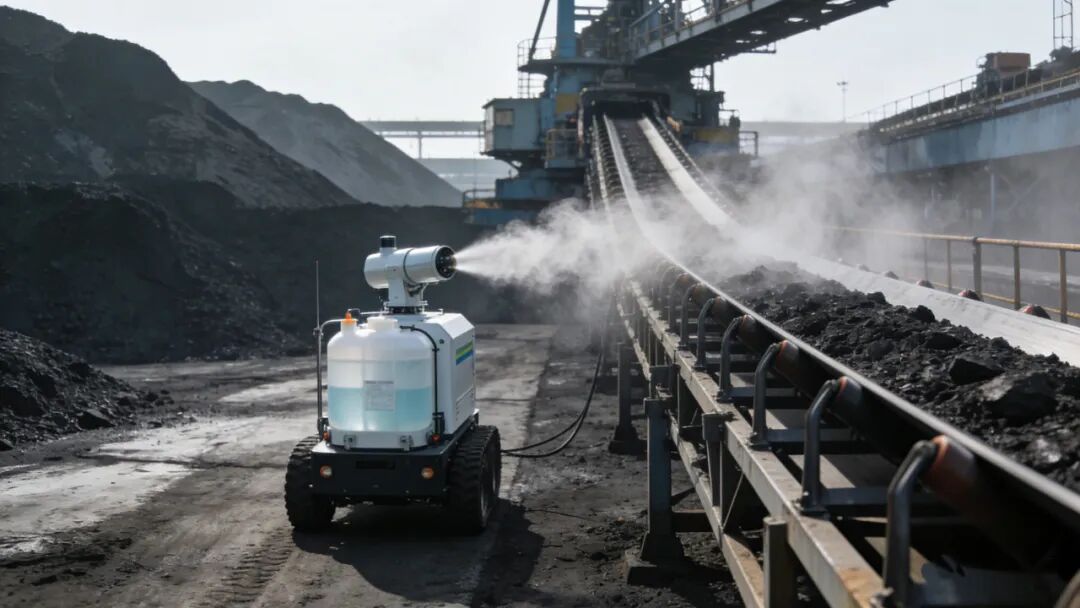 矿山领域,希迪智驾与具微科技两家贡献了超15亿的订单额。由于矿山场景的高危性、封闭性和作业标准化程度较高等因素,矿山机器人的需求正在逐年增长,规模化也正在全面铺开。观研天下报告中提到,2021年之后我国矿山智能机器人需求量持续增长,到2025年我国矿山智能机器人需求量约为2967套。此外,有行业机构预测,到2030年中国矿用机器人行业市场规模约达95亿元。
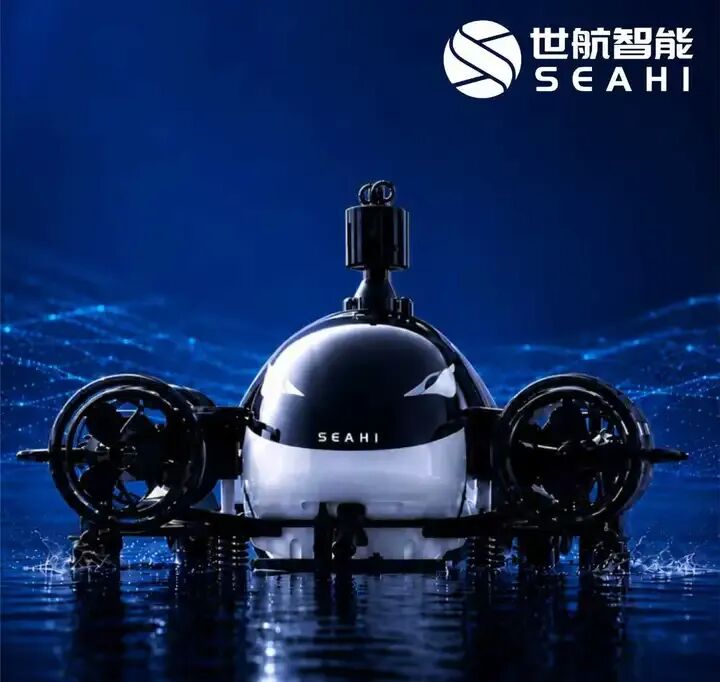 水下/海洋领域,四个亿元级采购项目总额达到约15.6亿元。其中,世航智能的订单格外引人注目。作为水下机器人“四小龙”之一,世航智能在2026年6月拿下全球海洋机器人单轮融资最高纪录,同时在2026上半年获得超10亿元订单;工至海洋也在近日完成近亿元天使轮融资,刷新国内深海装备领域天使轮融资纪录。
受深海资源勘探、海底管线检测及水下侦察需求集中释放驱动,水下/海洋这一特种机器人应用领域的市场规模也将加速扩大。IIM信息预计2026年全球自主水下机器人市场规模将首次突破100亿美元大关。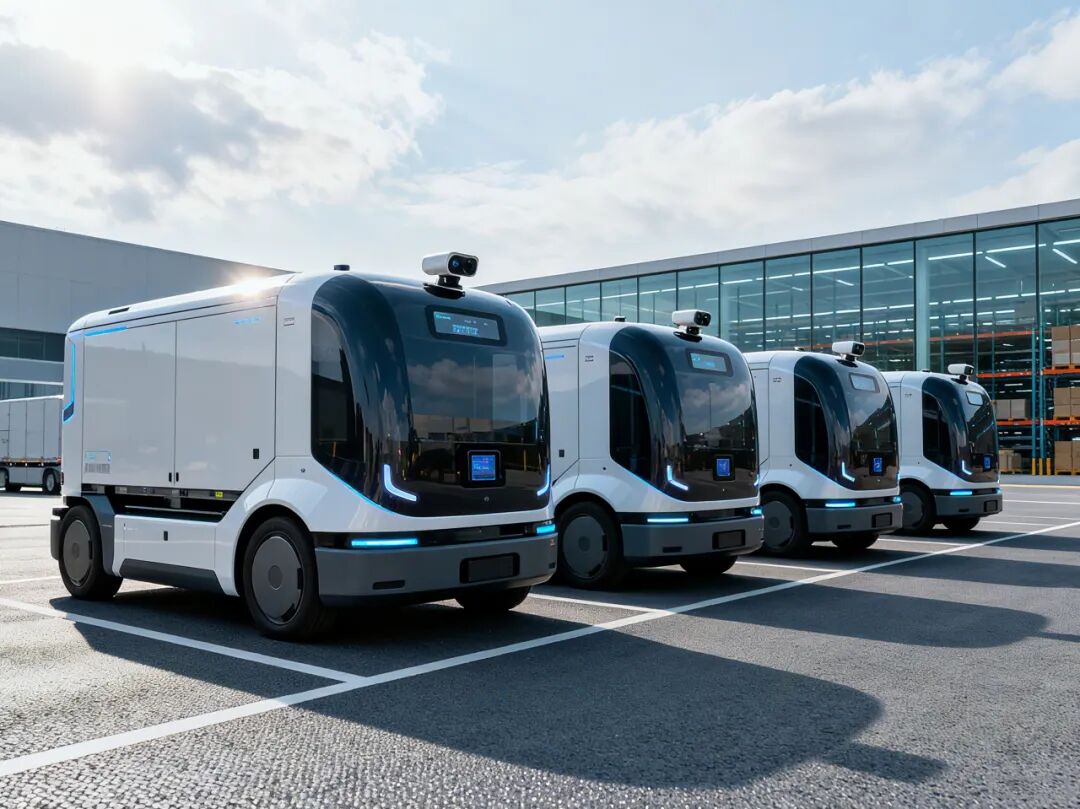 交通物流领域,汇智行远发出2.6亿元预算的采购单、美的旗下的库卡获得订单超3亿元。在快递业务量持续增长、末端配送人力成本攀升与自动驾驶技术日趋成熟等多重因素驱动下,无人化运输正推动行业跨越规模化门槛。全球数字贸易产业联盟的数据显示,全球物流仓储机器人市场预计在2026年达412.7亿美元,同比增长21.9%。
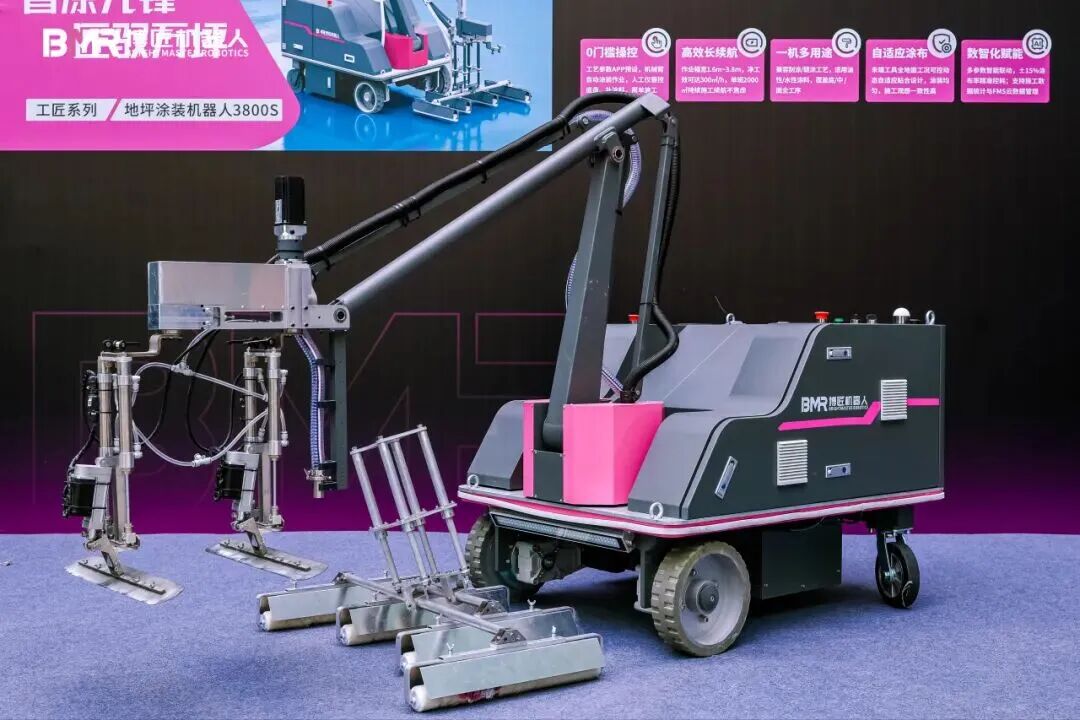 建筑工程领域,博匠机器人与香港头部智能建造企业签约额超2亿元。这一领域的机器人应用面临施工现场半结构化环境的现实约束,“一项目一方案”的开发模式难以摊薄适配成本,规模化复制仍是行业性难题,2025年全球建筑项目中机器人渗透率平均仅为4.7%。目前,建筑机器人还正处于规模化验证与局部普及。但上海、江苏等地已在加快其部署。如上海“十五五”期间目标累计完成智能建造项目120个,建筑机器人应用规模累计不少于600万平方米;江苏省也已培育共321个省级智能建造试点项目。
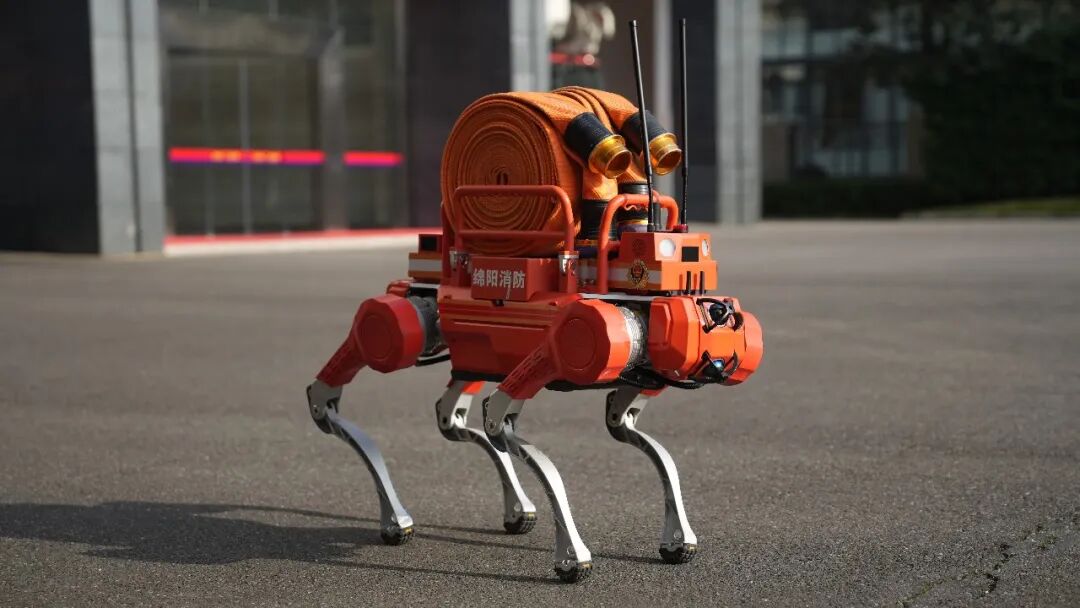 消防救援、石油化工、军事安防、农业林业四个领域则呈现小单密集开花特征,这四大领域特种机器人常态化部署正在稳步推进。同时,行业机构对其市场前景也给出了积极预测。
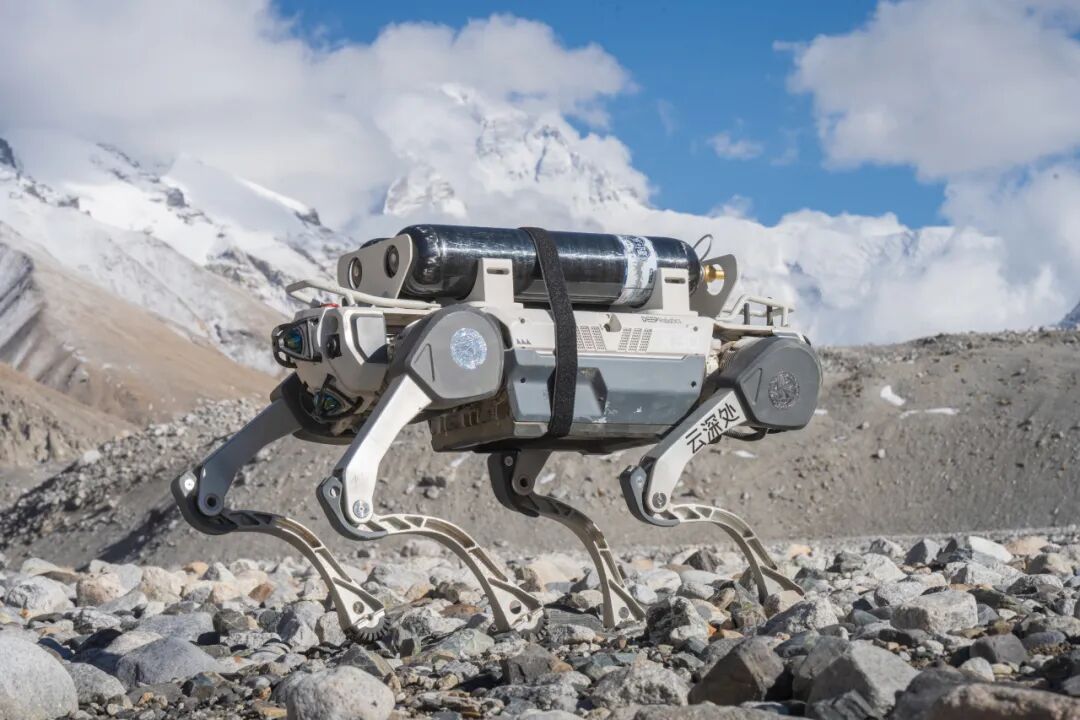
The Business Research Company的《2026年全球消防机器人市场报告》中的数据显示,全球消防机器人市场规模预计在2026年达35.7亿美元,年复合增长率12.5%;IIM信息提出,2025年全球化工领域机器人市场规模为47.3亿美元,预计2026年达58.1亿美元,增速22.5%;全球农业智能机器人市场规模在2026年预计达218.7亿美元,同比增长39.8%,2030年将突破620亿美元;Fortune Business Insights数据显示,全球军用机器人市场规模预计将从2026年的216亿美元增长到2034年的429亿美元,预测期内复合年增长率为8.96%。 从特种机器人的采购/订单目标看,九大领域都聚焦行业现实应用。在行业级机器人的落地进程中,云深处科技的规模化领先性值得关注。云深处以全球具身智能行业应用引领者为定位,已中标上表中国家电网68亿元的电力巡检采购项目与中国电建沙特光伏项目巡检采购项目。同时,其机器人已落地1200+个行业场景,并完成新加坡能源集团、加州大型仓储园区等海外场景部署。
 此外,值得一提的是,农业林业、建筑工程、水下/海洋三个领域的特种机器人采购中,高校与职业院校的实训教学采购占据相当比例,形成教学实训与落地应用双轨格局。这一现象反映出这些领域的人才培养体系正在与产业需求同步建设,为后续规模化落地储备操作与运维人才。
细细梳理后,九大行业领域中的特种机器人订单正在持续爆发。整体来看,这些领域的特种机器人部署均已进入规模化商业落地的关键阶段,并在各领域加速渗透。行业应用场景规模化落地的广阔前景已然显现。