2026-10-20
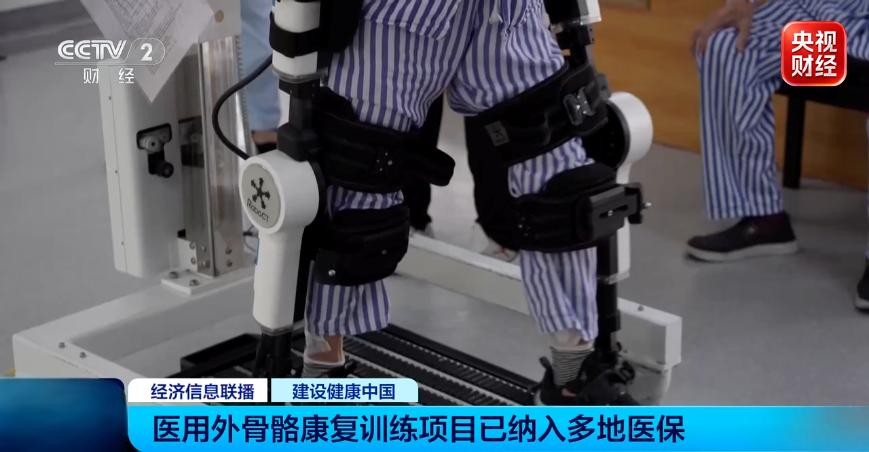
近几年,伴随具身智能浪潮席卷一级市场,作为“离人体最近”的可穿戴机器人,外骨骼机器人成为具身智能赛道最火热的细分品类之一。互联网资本、家电巨头、户外品牌加速布局,在此赛道已形成从医疗康复到消费户外、从工业助力到跨界生态的梯队化市场格局。
本文,《智能新观察》,基于M2觅途咨询《2026全球及中国外骨骼机器人产业发展洞察白皮书》,以及DBC德本咨询《2026外骨骼机器人企业TOP20》榜单,一窥这一细分赛道的发展现状与市场格局。
所谓外骨骼机器人,其本质是一套与人体肢体协同绑定的可穿戴智能设备。通过轻质机械框架、驱动单元与多模态传感系统,实时捕捉运动意图,由有源或无源驱动系统输出助力,实现对运动的辅助、代偿或增强。按驱动方式划分,有源外骨骼依靠电机或液压输出主力,无源外骨骼则通过弹性储能提供助力;按应用场景,分化为医疗康复、工业助力、消费户外三大赛道。
从该品类发展历程来看,早期的外骨骼是“给人一个外挂的电机”,产品围绕刚性结构与固定轨迹助力展开,重量动辄十几公斤,价格从数十万到上百万元不等。傲鲨智能创始人徐振华曾回忆,2020年左右一套可穿戴外骨骼售价超过200万元,国外厂商成本更是高达400万元,一年只能卖出几十套,采购方清一色是大型医院。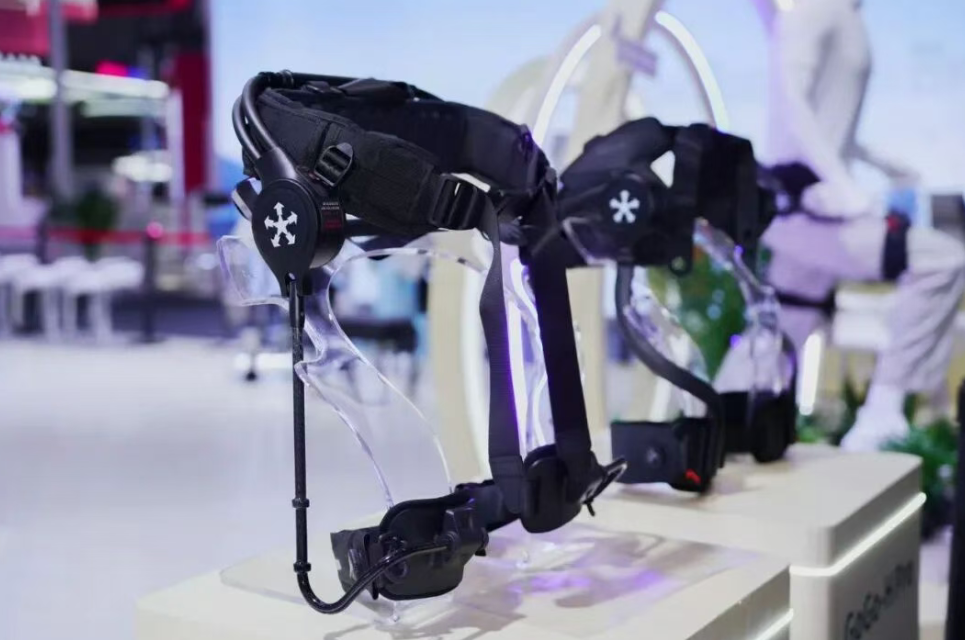 大约2018年,这个细分赛道迎来转折点。艾康、艾动拿下国内下肢外骨骼首张NMPA注册证,正式开启国产商业化元年;2019至2021年,国内企业迎来注册证时代与产品矩阵化,程天科技连获多张注册证,首创中枢神经病变(偏瘫/截瘫)适用许可;2022至2024年,外骨骼从三甲医院向社区康复中心渗透,上海建成155家社区康复中心。到了2025至2026年,技术变革的主线切换至脑机接口与主动康复,意念感知从物理传感升级为生物电信号与多模态融合。
伴随技术迭代,产品定义也从医疗器械向消费电子发生范式切换。2026年,消费级产品价格已下探至千元级,重量控制在两公斤左右,使用场景从康复科病床延伸到泰山台阶和城市通勤路上。这背后不是简单的降价,而是硬件底座成熟后的必然外溢。M2白皮书评估显示,外骨骼整体TRL已达7-8级,机械结构与驱动系统相对成熟,控制系统正从固定模式向基于人体意图识别的自适应控制演进。
市场规模方面,IDC首次发布的《中国外骨骼机器人市场份额,2025》报告显示,2025年中国外骨骼机器人整体市场规模超过16亿元,出货量约2.6万台。其中,医疗康复以14.2亿元占据88.3%的销售额,但出货量仅3200台;消费级出货1.9万台(占七成),销售额却仅有1.1亿元。
从三大细分赛道的分化来看,医疗康复是目前唯一接近商业闭环的赛道,支付方明确、临床价值可量化,随着YY/T 1973—2025行业标准落地,率先参与起草的企业已筑起隐性壁垒;消费级虽是2026年最大的增量变量,但景区租赁跑通与千元级产品下探的背后,依然面临银发族要安全、户外客要续航、景区要回本的需求错位,尚未跑出真正的复购模型;至于工业助力,目前仍处于“叫好不叫座”的导入期,在制造业利润率承压的当下,除非头部大厂愿为ESG指标买单,中小企业极难算平ROI的账。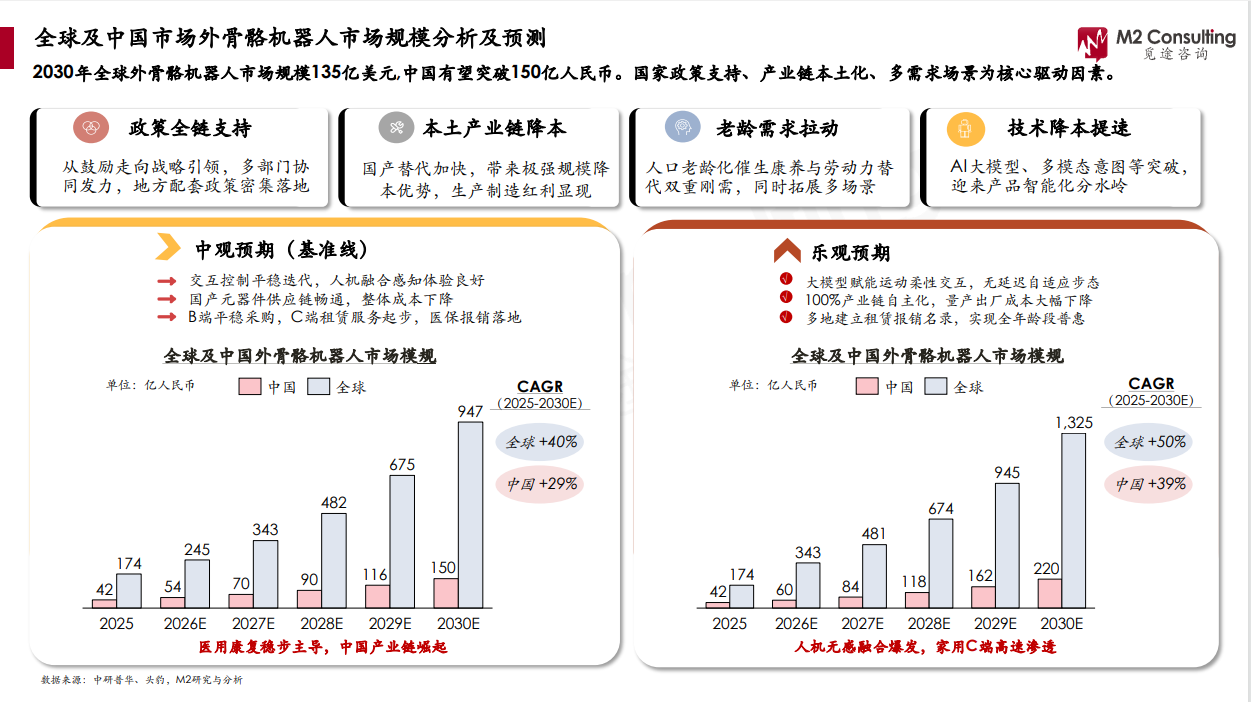 M2白皮书预测,随着消费级场景的爆发与医疗渗透率的提升,到2030年,中国外骨骼机器人市场规模有望突破150亿元。商务大数据也印证了这一趋势:2026年上半年,智能外骨骼网络零售额同比增长458.4%。消费端的线上放量正在加速,但客单价的下探也在同步稀释销售额的含金量。
从全球竞争格局来看,据《2026全球及中国外骨骼机器人产业发展洞察白皮书》显示,第一梯队曾长期由Ekso Bionics、CYBERDYNE、Hocoma、ReWalk等美日瑞(及以色列)老牌巨头主导,壁垒建立在长达十余年的临床数据积累与FDA/CE注册证之上,主打高端医疗康复场景。中国头部企业整体处于全球第二至第三梯队的爬升阶段,但路径选择上出现了显著分化。
与海外巨头死守高端医院不同,中国企业的破局策略可以概括为两句话:用医疗级合规建立信任底座,用消费级场景打开规模天花板。
程天科技是这一路径的代表性样本。医疗端,悠行UGO系列康复外骨骼已进入全国多家二级以上医院与康养机构,提供稳定的B端收入基本盘。消费端,2025年上市的“易行EasyGo”售价2500元左右,将外骨骼从机构场景拉入家庭场景。据公开报道,公司2026年3月完成亿元级B+轮融资,由农银资本领投,并已明确未来三年内争取IPO的计划。
极壳科技则走了一条纯消费的路线。以轻量化模块化设计在海外众筹起量,2026年5月完成5000万美元B+轮融资,蚂蚁集团与美团龙珠领投,B轮系列总融资额达1.2亿美元。其产品覆盖户外与通勤场景,核心逻辑是用消费电子轻量化、可穿戴、不需要专业培训的打法做外骨骼。
此外,跨界玩家的加速入场进一步搅动了格局。公开资料显示,海尔推出AI运动外骨骼W3,已在上海、深圳、济南等地开设线下体验店,全国50多个城市设有超过200个体验触点;“户外用品第一股”探路者从户外场景反向渗透,“国民男装龙头”红豆集团以服装制造基因试水银发经济。这些玩家的共同逻辑是:外骨骼的消费化不需要从零构建渠道,家电门店、户外用品店、社区康养网络本身就是现成的触点。
值得一提的是,中国机器人产业链的本土化,为外骨骼机器人全球化竞争提供了成本底座。白皮书评估显示,中国外骨骼机械系统与驱动系统本土化率已达约70%,无框力矩电机、谐波减速器、IMU等核心部件与人形机器人产业链高度重叠。比如,程天科技用碳纤维增强尼龙复合材料替代纯碳纤维,将单位成本从三位数降至个位数。
从国内市场格局来看,《智能新观察》基于DBC德本咨询相关资料,梳理出如下2026外骨骼机器人企业TOP20榜单。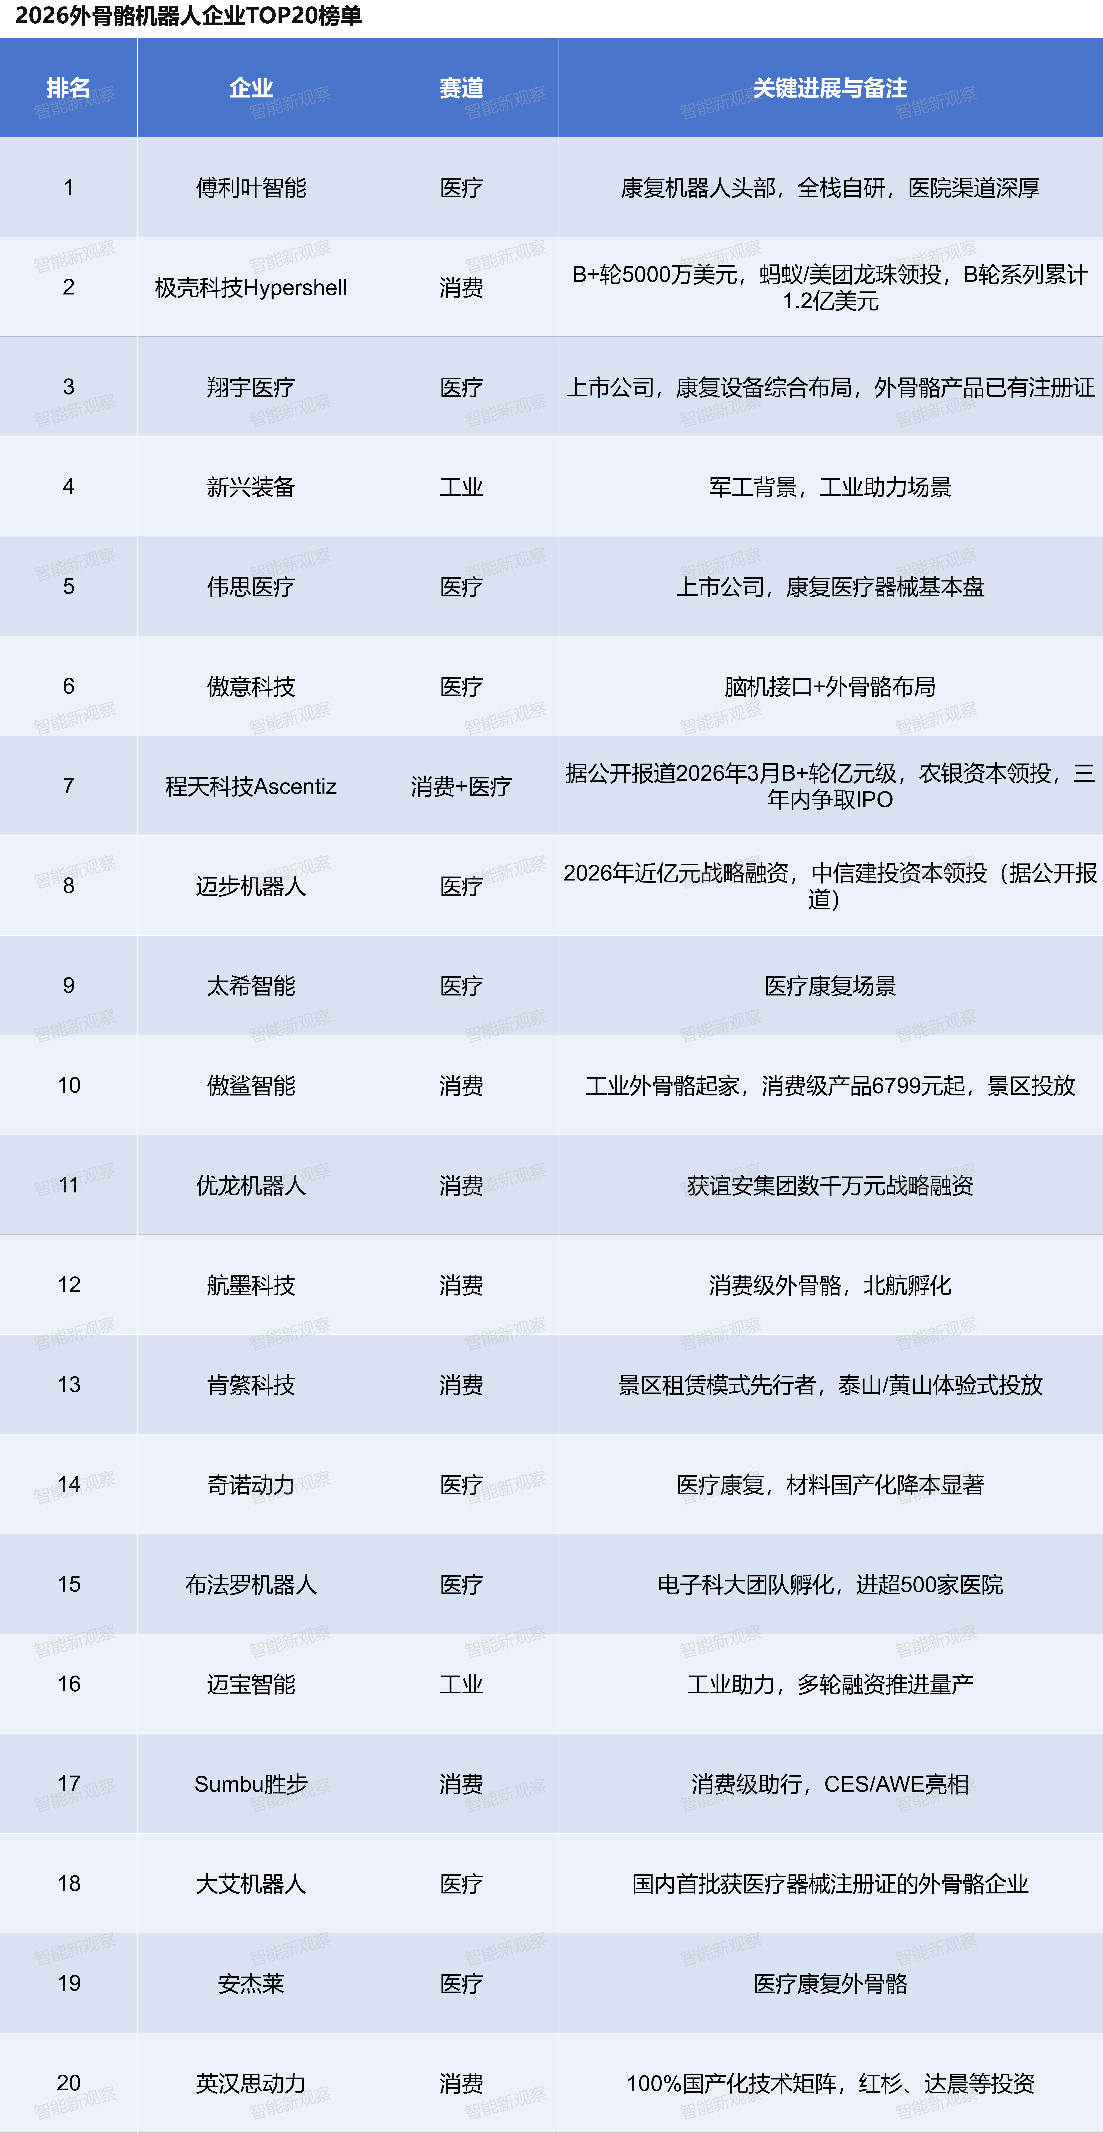 透过这20个样本,我们能看到,在这套以场景定义为核心的新竞争逻辑下,市场呈现是兵分三路、梯队分化的格局。
第一路,是手握“合规与临床”生命线的医疗正规军。
榜单中过半企业扎堆于此。翔宇医疗、伟思医疗作为上市公司,构成赛道稳健的基本盘;傅利叶智能凭全栈自研稳居头部;布法罗机器人依托高校背景打入超500家医院;傲意科技与迈步机器人则分别押注脑机接口与柔性驱动,试图在神经康复深水区建立下一代技术壁垒。
加上大艾机器人(首批获证先驱)、太希智能、奇诺动力与安杰莱,这批企业用二类医疗器械注册证和医院渠道,筑起极高的准入防线。
第二路,是试图用成本与场景重构天花板的消费破局者。
这是2026年爆发力最强的阵营。极壳科技代表纯消费电子的降维打法,靠海外众筹起量;程天科技从医疗向消费降维打击,实现双轮驱动;傲鲨智能反向操作,从工业起步向消费级景区延伸。
此外,优龙机器人(获谊安集团投资)、北航孵化的航墨科技,以及主打100%国产化的英汉思动力,正成为消费级供应链上的关键变量。肯綮科技的景区租赁模式与Sumbu胜步的展会亮相,则承担早期的市场教育功能。
第三路,是深耕垂直场景的工业及跨界势力。、
包括军工背景的新兴装备与深耕工业量产的迈宝智能。虽然工业端受制于采购ROI的算计,但这依然是外骨骼最扎实的B端用武之地。
综合来看,靠一张注册证躺赢的时代正在过去,单纯卖硬件的利润空间也被极度压缩。未来,谁能率先打通“医疗验证-消费放量-工业反哺”的正向循环,谁能同时在医疗器械的严谨与消费电子的供应链控制力之间找到平衡,谁才能拿到通往下一赛段的门票。
结合M2白皮书对未来的趋势洞察,外骨骼机器人的终局路线图已然清晰。技术上,正从机械助力向人机协同与融合迈进;商业模式上,消费场景正借着千元级成本红利加速起量;而随着跨界玩家的涌入,行业的标准化窗口期正在加速关闭。
在这场从16亿向150亿狂奔的竞赛中,率先掌握核心算法、跑通消费级大单品,并主导行业标准制定的企业,将有望把外骨骼机器人从康复科的处方,变成大众消费者拓展身体边界的“第二层皮肤”。政策红利确实缩短了医疗端的商业化路径,但资本和产业的终局博弈,并不在于医保目录,而在于谁能先在消费级市场跑通良性的盈利模型。